中国短剧卷向全球,下一站押注哪里?
- 2026-11-17 01:26:41
全球短剧市场预计在2026年达到140亿美元。中国平台已经跑出一批先行者,但当市场从流量增长走向商业化竞争,下一轮机会究竟在哪里?
2026年9月,海外短剧APP市场出现了一个值得关注的变化。
据DataEye研究院统计,当月海外微短剧APP双端预估下载量约2.42亿次,环比下降13.5%;预估内购收入约2.85亿美元,环比下降1.3%。
同一个月,枫叶互动旗下的ReelShort重新登上下载榜第一,昆仑万维旗下DramaWave、字节跳动推出的PineDrama紧随其后。与此同时,DramaBox、NetShort和ReelShort继续占据收入榜前三。
一边是下载量回落,一边是头部平台仍然能够维持数亿美元级别的月度市场规模。市场并没有失去吸引力,只是竞争正在发生变化。
过去几年,中国短剧出海走过了从内容翻译、海外发行,到独立APP运营、当地制作的过程。现在,AI 又开始改变内容生产方式,吸引更多平台和制作团队入场。
谁能持续生产用户愿意付费的内容?谁能在不同国家找到更有效的获客方式?AI能否把制作成本降下来,同时维持作品的商业价值?
1
短剧出海还有多大的空间?
判断短剧出海的前景,首先要弄清楚市场究竟有多大。
Omdia在2026年2月发布的研究显示,全球微短剧市场收入预计从2025年的110亿美元增长至2026年的140亿美元,其中约30亿美元来自中国以外市场。美国预计贡献15亿美元,占海外市场收入的一半。
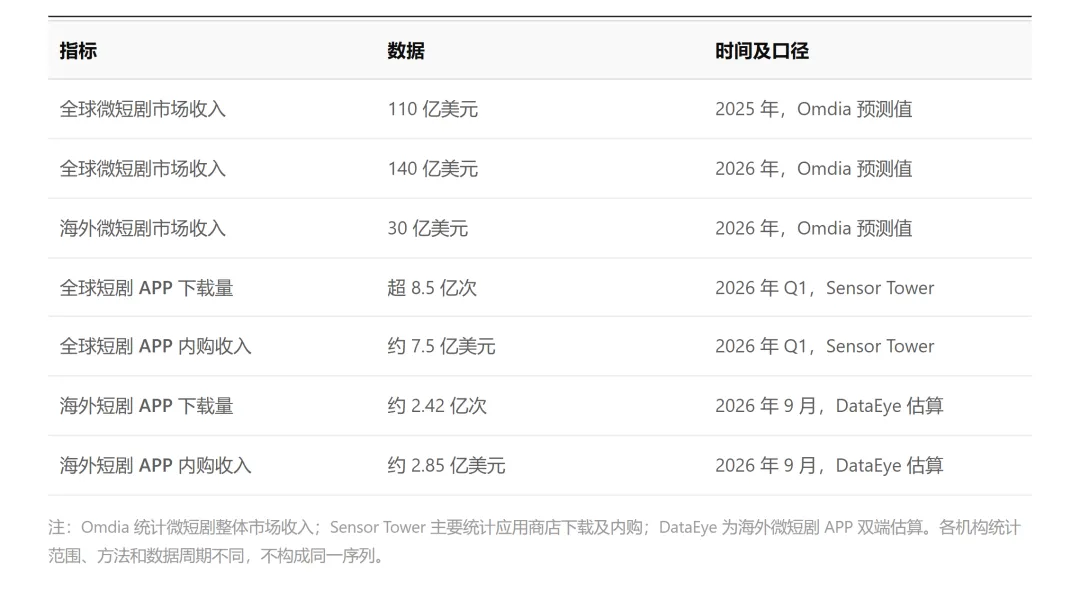
从全球市场结构来看,中国依然占据绝大部分市场。Omdia此前的测算显示,2025年中国贡献了全球微短剧市场收入的83%。但在中国以外,美国、日本、韩国、英国、泰国等市场也已经形成一定规模。
真正值得关注的是海外市场的增长速度。
Sensor Tower发布的《State of Short Drama Apps 2026》显示,2026年第一季度,全球短剧APP下载量超过8.5亿次,同比增长140%;同期APP内购收入约7.5亿美元,同比增长20%。
从增长情况来看,用户下载规模的扩张明显快于内购收入的增长。短剧正在吸引越来越多的用户,但新增用户能否转化成付费用户,仍然是平台需要解决的问题。
数据背后,还有一个更值得研究的现象:短剧市场的用户增长和收入增长,正在发生区域分化。
Sensor Tower数据显示,2026年第一季度,东南亚、拉美和印度合计贡献了全球短剧APP超过四分之三的下载量。其中,东南亚占32%,拉美占23%,印度占22%。
但在收入端,美国仍然处于领先位置。Omdia预计,2026年美国微短剧市场收入将达到15亿美元,占中国以外市场的一半。
对于出海企业而言,找到用户只是第一步。如何针对不同市场设计付费、广告和内容运营方式,才是决定商业模式能否跑通的关键。
2
中国平台已经形成第一梯队
短剧出海并不是一个刚刚开始的行业。
以美国市场为例,2021年进入短剧赛道的Crazy Maple Studio,旗下产品ReelShort已经成为这一轮海外短剧发展的代表性平台。随后,DramaBox、DramaWave、NetShort等产品相继进入市场。
到2026年,竞争者已经从早期的几家头部APP,扩展到拥有不同内容定位、获客模式和区域优势的平台。
从收入、下载量和区域覆盖来看,目前值得重点关注的企业主要有以下几类。
01
ReelShort
ReelShort是中国企业参与海外短剧市场竞争的典型案例。
其运营公司Crazy Maple Studio是一家具有中国背景、总部位于美国的数字娱乐企业。平台较早将中国网文和短剧的叙事方法引入海外市场,通过竖屏播放、短集数、强情节和连续付费的方式,建立起相对成熟的产品模式。
app先通过免费剧集吸引用户,再利用连续剧情和悬念推动用户付费解锁后续内容。与简单地将中国短剧翻译成英语不同,ReelShort逐渐加强海外原创和本土制作。霸总、狼人、复仇、身份反转等题材,成为其内容库的重要组成部分。
从数据来看,Sensor Tower估算,ReelShort在2026年第一季度的APP内购收入接近1.4亿美元,与DramaBox处于同一量级。2026年9月,ReelShort海外预估下载量超过2800万次,重新登上当月下载榜第一。
02
DramaBox
Sensor Tower数据显示,2025年第一季度,DramaBox的APP内购收入约1.2亿美元,仅次于ReelShort。到2026年第一季度,其内购收入同样达到接近1.4亿美元的水平。
DramaBox的竞争优势在于持续扩充内容库,通过不同地区的内容分发和多种题材满足用户需求。随着市场成熟,平台也需要面对内容采购、原创制作、用户留存和投放效率之间的平衡。
03
昆仑万维
昆仑万维是国内上市公司中,值得重点研究的短剧出海参与者之一。
与单一付费平台不同,昆仑万维同时布局了两种产品模式:
DramaWave:以付费短剧为核心,面向全球不同市场提供内容。
FreeReels:主打免费短剧,通过免费内容、多语言字幕和配音吸引用户。
根据昆仑万维2025年年度报告,公司短剧和AI短剧平台业务依托DramaWave与FreeReels实现全球化扩张。截至2025年底,该业务单月流水接近3600万美元,ARR超过4亿美元。
04
NetShort
NetShort是近两年海外短剧市场成长较快的平台之一。
Sensor Tower在2025年的报告中曾指出,NetShort在2025年第一季度内购收入环比增长171%,迅速进入海外短剧收入榜前列。2026年第一季度,其下载表现也出现明显增长。
到2026年9月,NetShort位列海外下载榜第五,收入榜则进入前三。
值得关注的是,NetShort并非只在美国市场竞争。Sensor Tower将其列为日本、韩国和东南亚市场的重要付费型挑战者。
05
字节跳动
字节跳动的入场,让海外短剧市场多了一个值得关注的竞争变量。
其短剧产品并不完全沿用传统短剧APP依靠单部剧集付费解锁的模式。
此前推出的Melolo,主要面向印尼、菲律宾等东南亚市场,采用免费看剧的产品策略。2026年1月,TikTok又推出独立短剧应用PineDrama,首批上线美国和巴西市场。PineDrama初期免费且没有广告,用户可以通过类似短视频的信息流浏览连续短剧内容。
字节跳动拥有成熟的内容推荐、用户画像、广告投放和流量分发能力。短剧本质上是一种连续消费的内容产品,而TikTok长期积累的推荐算法和短视频用户生态,可能帮助它降低内容发现的门槛。
不过,免费模式并不意味着商业模式已经完全跑通。PineDrama后续如何变现,仍然需要观察。
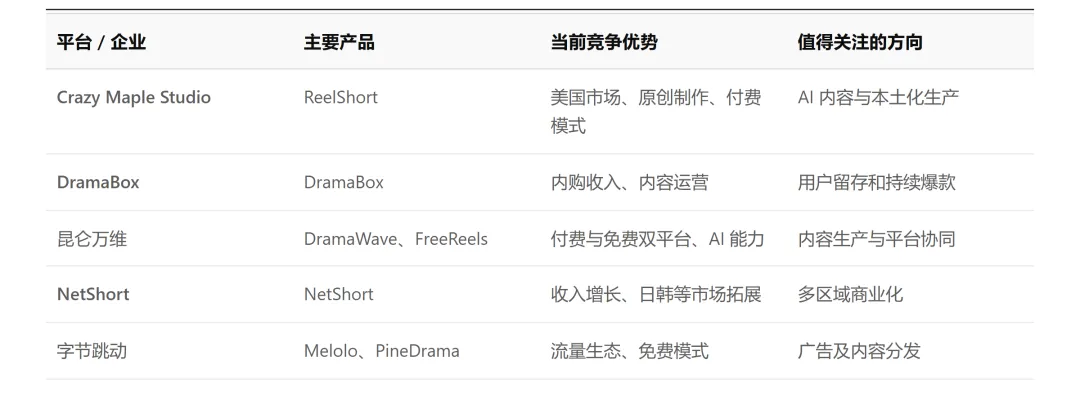
从现有表现来看,ReelShort和DramaBox仍然是收入端的代表,FreeReels是下载端的重要增长者,NetShort正在追赶,而字节跳动的入场则可能改变免费短剧的竞争方式。
更重要的是,这些平台的竞争已经从单一APP之间的竞争,逐渐延伸到内容生产、流量获取、算法分发和商业化能力的综合较量。
3
哪些市场更有机会?
判断短剧出海的机会,不能只看哪个国家下载量最高,也不能只看哪个国家付费收入最多。
DataEye研究院对2026年9月海外市场的统计,恰好提供了一组值得关注的数据。
当月,美国海外短剧APP内购收入接近8000万美元,占海外市场约28%;日本约占6.7%,英国约占4.3%,韩国约占4.09%。
但在下载量端,印尼超过3000万次,印度超过2900万次,巴西位居第三,美国则排在第四。
可以看出,用户增长主要来自新兴市场,收入则更多集中在成熟市场。
01
美国
美国仍然是短剧出海最重要的市场。
Omdia预计,2026年美国微短剧市场收入将达到15亿美元,占中国以外市场收入的50%。从用户使用情况来看,Omdia根据Sensor Tower数据分析发现,2025年第四季度,ReelShort美国用户日均使用时长达到35.7分钟,高于Netflix的24.8分钟、Amazon Prime Video的26.9分钟和Disney+的23分钟。
美国市场的优势在于付费能力和成熟的移动应用消费环境。但美国市场的竞争成本同样不低。
一方面,ReelShort、DramaBox等先行平台已经积累了用户和内容优势;另一方面,短剧需要持续通过广告素材、社交平台和应用商店获取新用户,买量成本、内容制作费用和版权成本都需要纳入商业账本。
此外,TikTok、YouTube等平台也在争夺用户的短视频观看时间,传统影视公司开始关注这一新兴内容形式。
2026年8月,路透社报道指出,NBCUniversal、Fox等美国传统媒体企业也开始布局微短剧领域。海外短剧市场的竞争者,已经不只是中国出海平台。
02
日本
日本是海外短剧市场中值得重点关注的高价值市场。
Adjust与Sensor Tower联合发布的《Mobile App Trends 2025: Japan Edition》曾披露,在2023年8月至2024年6月期间,日本用户在短剧APP上的消费达到1322万美元,占全球短剧APP收入的5.13%,但下载量仅占2.16%。
同期,日本短剧APP每次下载收入达到4.13美元,反映出其用户付费价值相对较高。
虽然这组数据对应的统计时间较早,不能直接视为2026年当前市场规模,但已经说明日本市场具有较好的付费基础。
从2026年9月的市场数据来看,日本仍是海外短剧的重要收入市场,内购收入占比约6.7%,仅次于美国。
日本市场的机会,主要在于内容本土化。
与美国市场常见的霸总、狼人、复仇等题材相比,日本用户有自身的文化表达和叙事习惯。校园、职场、家庭关系、爱情、悬疑等内容,需要结合日本本土的社会环境进行创作。
过去,部分平台主要依靠中文短剧翻译、配音和字幕进行发行;但随着市场竞争加剧,仅完成语言翻译已经不够。
日本用户对演员表现、画面质感、台词表达和情节合理性的要求,都可能影响内容留存与付费转化。
03
韩国
韩国市场近期出现了一个明确的增长信号。
韩国《朝鲜商业周刊》援引WiseApp Retail数据报道,截至2026年8月,韩国短剧APP月活跃用户达到298万人,较上年同期的90万人增长约3.3倍。
其中,DramaBox月活跃用户约126万人,DramaWave约121万人,NetShort约108万人;韩国本土短剧平台Vigloo约30万人。
韩国本身拥有成熟的影视工业、演员资源和内容制作体系。与部分新兴市场相比,韩国短剧的发展不只是引入新的观看形式,也涉及原有影视资源向移动端内容的延伸。
本土平台Vigloo的存在也意味着,中国平台并非没有竞争对手。
04
NetShort
NetShort是近两年海外短剧市场成长较快的平台之一。
Sensor Tower在2025年的报告中曾指出,NetShort在2025年第一季度内购收入环比增长171%,迅速进入海外短剧收入榜前列。2026年第一季度,其下载表现也出现明显增长。
到2026年9月,NetShort位列海外下载榜第五,收入榜则进入前三。
值得关注的是,NetShort并非只在美国市场竞争。Sensor Tower将其列为日本、韩国和东南亚市场的重要付费型挑战者。
05
东南亚
东南亚是中国短剧出海最值得重视的增量市场之一。
Sensor Tower数据显示,2026年第一季度,东南亚贡献了全球短剧APP32%的下载量,是当时最大的下载量来源区域。
印尼、菲律宾、泰国等市场,已经成为多个中国平台重点布局的地区。字节跳动的Melolo、昆仑万维的FreeReels,都在通过免费内容和区域化运营扩大用户规模。
但东南亚也存在一个比较现实的问题。
财新2026年8月的报道提到,部分东南亚观众对AI短剧表现出兴趣,但商业化仍面临困难。较成熟的付费用户更偏好真人实拍内容,而一些年轻用户则可能通过盗版网站观看,导致内容热度难以直接转化成收入。
这也解释了为什么免费模式在东南亚更有吸引力。
相比直接要求用户购买会员或解锁全集,免费内容能够降低观看门槛,平台再通过广告、激励观看和部分付费内容探索收入来源。
06
拉美
拉美是另一块值得关注的市场。
Sensor Tower数据显示,2026年第一季度,拉美贡献全球短剧APP下载量的23%,在区域下载量中排名第二。
从具体国家来看,DataEye统计显示,2026年9月巴西位列海外短剧APP下载量第三,是海外市场重要的用户增长来源。
拉美市场的特殊之处,在于语言和文化并不统一。
巴西主要使用葡萄牙语,而墨西哥、阿根廷、哥伦比亚等主要市场使用西班牙语。即使同属拉美,用户对题材、表达方式、文化背景和消费能力的接受程度也不完全相同。
因此,拉美不能简单地作为一个整体市场进行内容复制。
对出海平台来说,葡萄牙语和西班牙语本土化、当地演员与制作资源、支付渠道以及区域广告投放策略,都将影响后续增长。
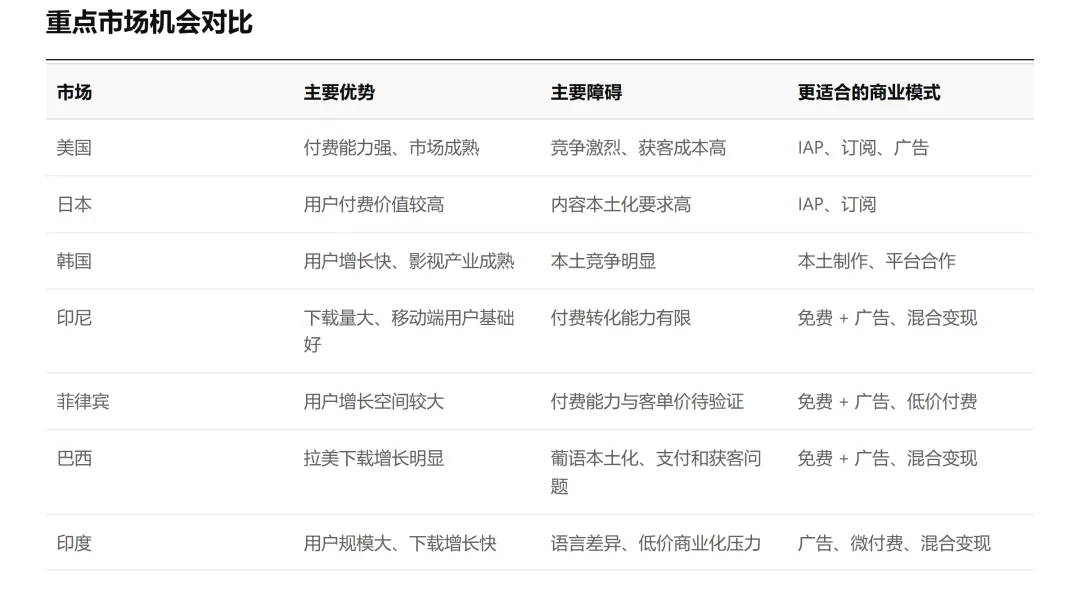
4
AI短剧出海
如果说海外市场增长给中国短剧产业提供了新的空间,那么AI正在改变这个行业的生产逻辑。
过去,一部海外短剧从剧本开发到正式上线,需要经历演员选角、拍摄、场景搭建、后期剪辑、字幕翻译、配音和发行等多个环节。
即使采用相对成熟的工业化制作流程,内容生产仍然需要大量人员和资金投入。
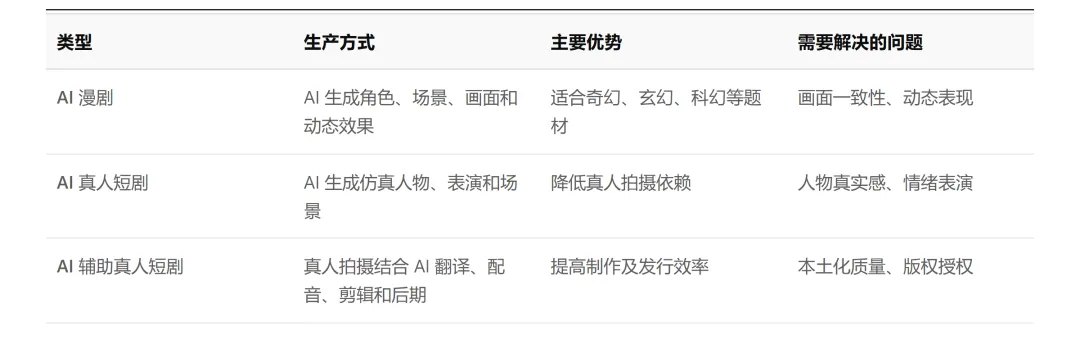
AI开始改变这一过程。目前,AI短剧出海主要可以分成三个方向:
1. 头部平台已经开始用AI扩大内容供给
2026年,AI已经不再只是短剧平台的技术实验。
昆仑万维在2025年年度报告中披露,DramaWave已经布局AI漫剧和AI真人剧,并尝试通过自研工具实现自动化内容创作。
与此同时,公司推出SkyProduction,尝试将剧本、角色资产、分镜和视频生成整合到同一套生产流程中。
这说明平台正在尝试形成一种新的业务结构:上游通过AI工具生产内容,下游通过海外平台完成分发,再通过用户付费和广告实现商业化。
ReelShort也在加大AI内容布局。
据DataEye研究院转述的第三方机构GASP追踪数据,ReelShort的AI内容占比从2026年5月的10%,上升至9月的88%。
可以看出,AI内容已经开始进入头部短剧平台的规模化供给体系。
更值得关注的是,ReelShort并没有因此停止真人实拍,其月度真人剧产量仍保持在10—30部左右。
换句话说,AI更像是对原有内容产能的补充,而不是对真人短剧的简单替代。
2. AI短剧出海,东南亚可能是第一块试验田
为什么不少企业把AI短剧出海的重点放在东南亚?
一个重要原因是市场用户规模足够大,同时对免费内容的接受程度相对较高。
财新2026年8月的报道提到,中国科技和传媒企业正在加快向海外输出AI短剧,东南亚尤其受到关注。马来西亚发行商也开始接触中国AI短剧,希望引进相关内容。
但报道同时指出,东南亚AI短剧市场的商业化并不顺利。
部分年长的付费用户更偏好真人实拍,而年轻用户虽然愿意观看AI生成内容,却可能转向盗版网站,导致观看量难以转化为稳定收入。
AI短剧要进入海外市场,仍然需要回答一个问题:用户愿意为怎样的AI内容付费?
目前来看,玄幻、奇幻、末世、科幻等题材具有一定优势。
这些题材往往需要大量特效场景和特殊视觉效果,传统真人拍摄成本较高,AI在画面生成方面具有一定效率优势。
但在爱情、家庭、都市情感等强调人物微表情和情绪互动的题材中,AI人物的表演自然度仍然是重要门槛。
因此,AI漫剧和AI真人短剧可能会形成不同的内容竞争路径。
3. AI降低制作门槛,但不会自动降低获客成本
短剧的商业模式,本质上仍然要完成三个环节:内容吸引用户、平台留住用户、商业模式实现收入。
AI能够明显改变第一个环节的生产方式,但后两个环节并不会因为技术进步而自然解决。
当用户每天面对大量题材相似、画面相近的AI短剧时,平台反而需要花费更多精力筛选作品、打造爆款和获取用户。
更何况,内容成本不是短剧运营的全部成本。
应用开发、服务器、广告投放、渠道分成、本地化运营、版权采购和用户服务,同样需要资金投入。
从2026年9月的市场情况来看,海外微短剧APP在投产品及网页数量已经达到1192款,但新增数量较上月下降约69%。同期,AI短剧和漫剧广告素材投放量超过170万组,虽然仍然是重要投放内容,但整体投放量已经出现回落。
5
中国短剧出海还有没有机会?
回到最初的问题:中国短剧出海还有没有机会?答案是有,但竞争逻辑已经发生变化。
随着越来越多企业入场,单纯依赖内容搬运、流量投放和低价制作的竞争方式,已经很难形成长期优势。
未来,至少有四个方向值得关注。
1. 从内容翻译转向本土制作
翻译一部短剧,并不意味着真正完成了本土化。
不同国家的文化背景、情感表达、社会关系和审美习惯存在差异。某些在中国市场成立的故事逻辑,未必能够直接复制到美国、日本或韩国。
未来,平台需要逐步建立本土编剧、演员、制作团队和发行渠道,形成针对不同地区的内容生产体系。
本土制作意味着让中国成熟的工业化制作经验与当地用户需求结合起来。谁能更准确地理解海外用户,谁就更有机会获得稳定的内容优势。
2. 从流量竞争转向用户价值竞争
过去,短剧平台非常重视下载量和广告投放规模。
但从市场数据来看,下载量增长和付费收入增长并不完全同步。
未来的平台需要关注用户留存、付费转化、观看时长、复购率、用户获取成本和生命周期价值,而不只是追求下载排名。
3. 从单一APP竞争转向产业链竞争
短剧出海并不是只有平台和制作公司参与。从上游到下游,整个产业链还包括:
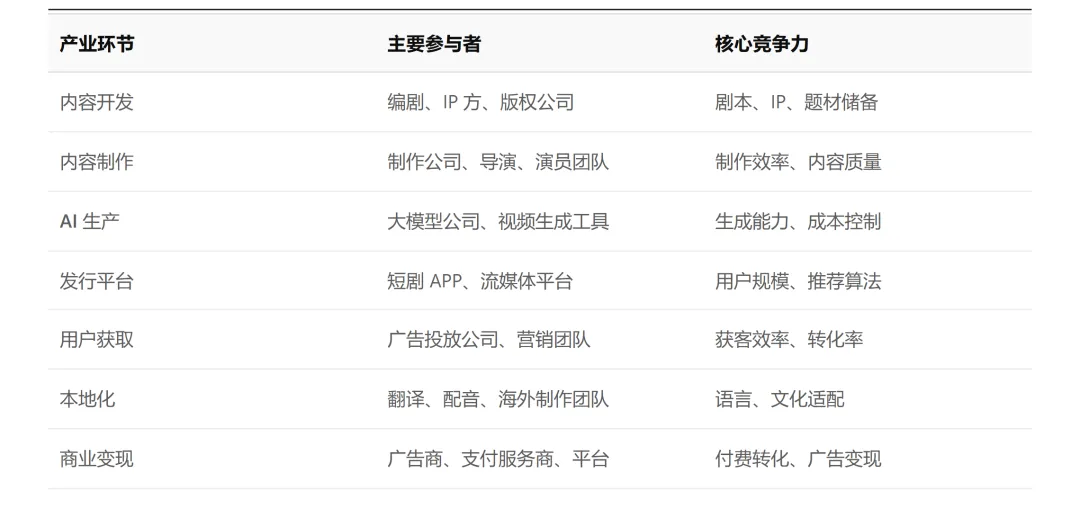
拥有优质IP、成熟制作能力、AI生产工具、海外发行渠道和区域化营销资源的企业,也可能在产业链中获得发展机会。
特别是对于AI短剧而言,能够提供稳定生产工具、角色一致性解决方案和多语言内容处理能力的技术企业,也有机会成为产业链的重要参与者。
4. 免费与付费并行,商业模式进一步分化
从目前海外市场来看,付费解锁仍然是短剧APP的重要变现方式。
但随着免费短剧平台扩大用户规模,广告变现的重要性也在提高。
对于美国、日本等市场,付费模式依然具有吸引力;对于东南亚、印度等市场,免费内容与广告变现可能更有优势。
未来,平台可能不再依赖单一的收入来源,而是根据国家和用户群体,组合使用内购、订阅、广告及其他商业合作模式。
短剧出海的故事还没有结束。
但从目前的市场表现来看,下一轮竞争已经不再只是比谁能把中国短剧卖到海外,而是比谁能真正理解海外用户,谁能持续生产内容,谁又能把流量转化成收入。
中国短剧出海真正需要建立的,不是一个能够快速复制内容的发行渠道,而是一套能够在全球市场持续运转的内容生产和商业化体系。
这或许才是短剧出海从流量生意走向长期产业竞争的关键。
本文由刷剧侠综合整理

