短剧出海第一站——为什么是儒家文化圈
- 2026-11-19 02:32:10
2026年,美国仍是全球短剧出海最受关注、商业化最成熟的市场。
对于中国出海团队,日本、韩国和中国台湾地区则提供了另一条值得投入的路径:已经形成的内容消费习惯,相对接近的人物关系,以及正在扩大的短剧需求。
DataEye研究院数据显示,2026年8月,日本、韩国分别位居海外微短剧App预估内购收入市场第二、第三,收入占比分别约为6.4%和4.9%。日韩已经成为美国之外的重要收入来源。台湾地区则叠加了语言接近和华语影视消费基础,为中国大陆内容进入当地市场提供了便利条件。
这三个市场共享一部分文化经验。家庭责任、婚恋压力、身份秩序、面子与人情,长期构成当地影视作品的叙事基础。中国短剧积累的家庭伦理、复仇、逆袭和身份反转等故事,也围绕这些关系展开。
“儒家文化圈”的商业意义,由此落在一个具体问题上:
“当观众能够迅速理解人物为什么隐忍、为什么愤怒、为什么作出选择,内容就获得了跨境传播的起点。”
对于中国团队,这种接近性有利于减少故事解释和改编中的部分成本。再结合当地的付费需求与制作合作,短剧出海便有机会从单部作品发行,逐步走向持续的区域业务。
付费强、文化近,本土内容仍有空间
三个市场的进入价值,可以从三个层面观察。
付费层面,日韩的价值已经得到数据验证。 除上述收入排名外,韩国市场的付费强度更为突出。Sensor Tower的韩国市场研究指出,当地短剧市场凭借相对于下载规模较高的付费转化和内容消费强度,成为重要收入来源。
文化层面,类型经验的重合度高于多数市场。 日本平台上,家庭责任、婚恋竞争、学历与家世压力驱动的逆境故事占据主流;韩国影视长期积累的家庭纠葛、身份反转、背叛与复仇叙事——即通常被称为“Makjang”的强冲突类型——与中国短剧熟悉的“霸总”“复仇”“逆袭”题材存在明显交集;台湾八点档经营的豪门恩怨、身世之谜、家庭伦理,与大陆短剧共享大量叙事母题。围绕婚姻、财产和社会地位展开的故事,具备跨市场改编的基础,人物关系、台词分寸和表演方式则需要当地经验校准。
供给层面,本土平台正在扩大投入,为外部团队留出了合作入口。 日本本土平台BUMP披露,2026年7月销售额约为上年同期的9倍,向内容提供方及创作者分配的收益约为同期的6倍(企业披露口径),并启动企划征集,为入选项目提供最高500万日元、最高覆盖制作费50%的出资。台湾地区CATCHPLAY+于2026年5月上线直式短剧服务,将首批内容纳入现有订阅方案并提供部分免费集数;旗下Screenworks Asia与韩国SLL计划共同开发、制作及发行10部面向华语市场的竖屏短剧。
日韩的付费表现、台湾地区的华语传播条件,以及平台持续增加的原创投入,共同构成了这一地区的进入机会。
对拥有成熟故事储备的中国团队,儒家文化圈提供了较高的内容匹配度,也提供了参与本土供给的合作入口。
日本:现实情绪发泄
日本市场的内容偏好,可以从本土平台的观看榜单中找到线索。
BUMP公布的2026年上半年观看榜显示,《3000万稼げ!》位居第一,前五名中有四部属于平台原创作品。上榜内容涉及父亲为女儿筹措救命费用、单亲母亲重返夜间工作、学历与家世带来的等级压力,以及婚恋竞争、升学竞争等议题。逆境中的人物如何重新掌握生活,是这些作品共同的叙事动力。
这份榜单呈现出一种熟悉的结构:人物被推入困境,承受羞辱或失去资源,随后通过行动改变处境。中国短剧团队已经积累了大量类似经验。进入日本时,故事的说服力取决于困境是否具体,人物行动能否获得当地观众的情感认可。
例如,围绕母亲重返职场展开的故事,需要写清家庭分工、收入压力和社会评价;围绕学历等级展开的冲突,需要让学校、招聘和人际关系共同构成人物处境。观众理解了人物付出的代价,反转才有足够分量。文化接近性帮助团队识别哪些矛盾具有共同的情绪基础,本土合作则解决这些矛盾在日本如何发生、如何表达——编剧顾问、导演和演员的经验,直接关系到改编能否成立。
商业化为本土生产提供了支撑。BUMP在企划征集中披露,入选项目可获得最高500万日元、最高覆盖制作费50%的出资,平台同时参与企划、剧本和制作开发(企业披露口径)。传统机构也在进入:日本电视台于2026年2月成立竖屏视频部门Viral Pocket,业务覆盖内容IP开发、制作与营销支持,将短剧纳入品牌合作和内容经营体系。
对中国团队而言,日本市场出现了多种参与方式:成片授权、剧本改编、联合制作和品牌短剧都可以成为业务起点。
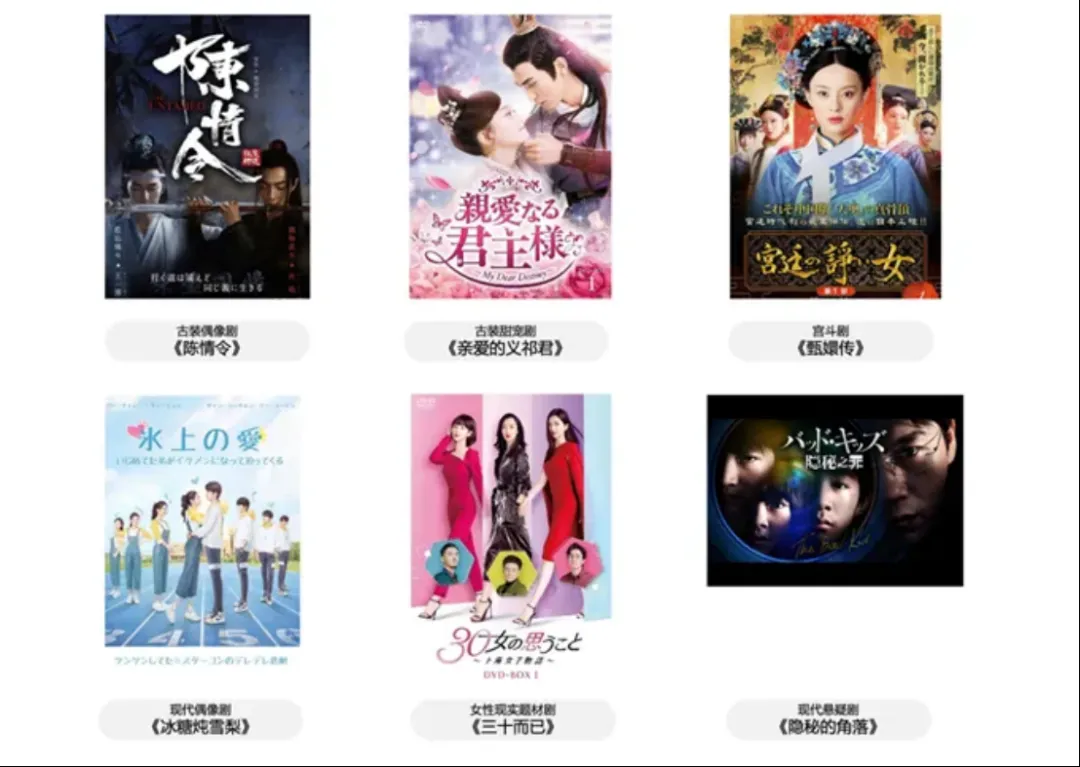
【图注:众多优秀国产影视作品出海日本,覆盖多种题材,展现中国影视风采】
但日本是需要耐心的市场。历年数据显示,其短剧收入季节波动明显,2月及四季度为低谷,尚未形成稳定增长曲线。日本更像一个需要用本土细节持续换信任的长期生意。
韩国:Makjang是刚需,但合规是门槛
韩国市场的逻辑和日本不同。日本用户要的是“被理解的压抑”,韩国用户要的是“被放大的冲突”。
Makjang在韩国的地位,相当于武侠在中国。它是一种被广泛接受的叙事传统。韩国短剧用户对“财阀”“背叛”“复仇”这些元素的容忍度和期待值,远高于其他市场。中国大陆短剧中大量使用这些元素,在韩国几乎没有文化折扣。
2026年,中国短剧平台在韩国市场完成了一次静默的反超。据韩国移动数据分析机构Mobile Index 9月11日披露的数据,2026年8月韩国娱乐应用新增安装排名中,中国短剧平台包揽前三:DramaWave以84万次新增安装登顶,NetShort以80万次紧随其后,DramaBox以74万次位列第三;韩国本土两大OTT平台TVING和Coupang Play分别以57万次、54万次排在第五、第六。而仅仅三个月前的5月,Coupang Play和TVING还稳居前二。
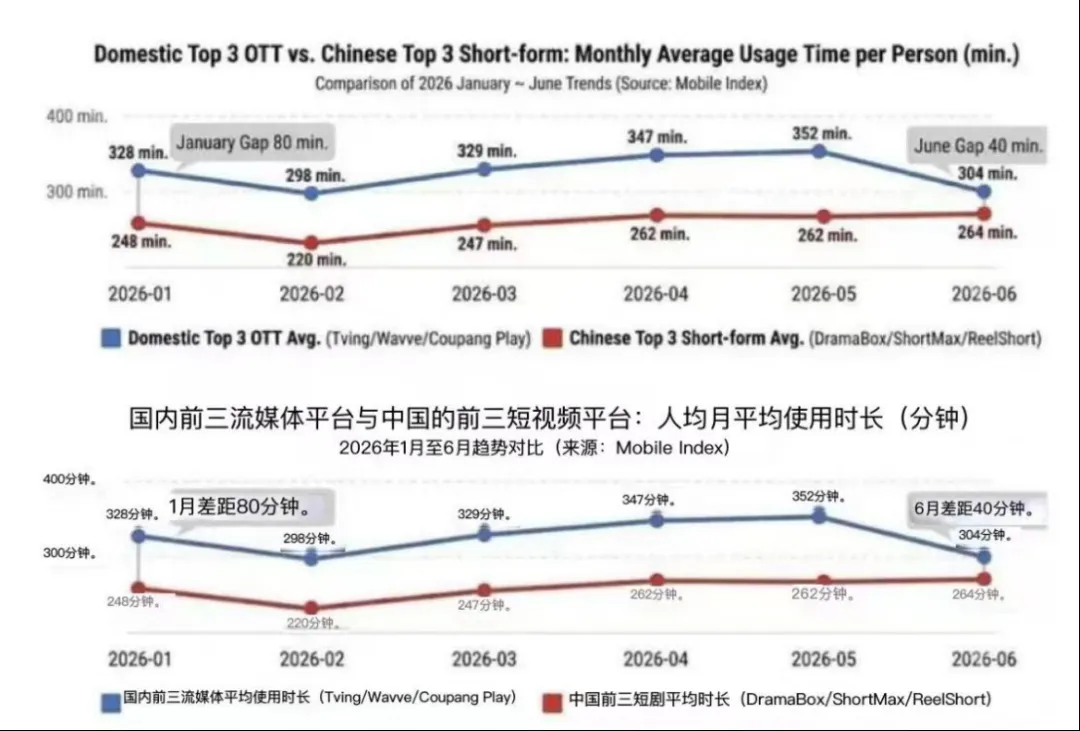
【图注:中国微短剧平台在韩用户黏性显著增长。】
反超的核心武器是商业模式差异。韩国OTT依赖固定套餐订阅,中国短剧则先免费放出前几集,再从特定集数起转为单集小额支付,单集约300至700韩元。单笔负担不大,看完一整部通常需消费2万至3万韩元。这种免订阅的"小额支付"模式,显著降低了用户的决策门槛。
用户黏性也在同步提升。据Mobile Index数据,2026年上半年,中国头部短剧平台在韩国的用户月均观看时长达到250分钟,6月升至264分钟,与韩国三大OTT用户月均观看时长的差距从1月的80分钟收窄至6月的40分钟。下载反超之外,更值得注意的是"看得久"这件事正在发生。
题材层面,韩国市场同时存在用户分层。Sensor Tower研究显示,Vigloo的韩国用户中25至34岁人群占34.2%,而DramaBox和DramaWave的用户更集中于35至44岁。年轻成年用户的入口可以是共居、恋爱和生活方式题材,更高年龄段则由婚姻关系、家庭责任和经济压力形成更直接的情绪连接。用成熟的强冲突故事触达基本盘,用年轻化题材拓展增量,再借助当地原创合作提高内容辨识度,是韩国市场可复用的打法
台湾地区:最短的那条路径
台湾地区是儒家文化圈里文化折扣最低的市场。语言相通,叙事节奏相通,甚至演员的面孔和说话方式都不需要重新适应。
大陆短剧在台湾地区的流通已经形成了一套成熟的管道。2026年4月,首批十部大陆精品短剧正式登陆台湾中天电视台,两岸青年短剧合作计划同步启动。2026年6月,两岸青年微短剧大赛在浙江横店举行颁奖典礼,这是落实中央台办受权发布的十项促进两岸交流合作政策措施的积极举措,台湾团队在72小时内完成“一集一分钟、一共五集”的实拍挑战。台湾春晖映像执行董事孔繁芸直言,竖屏微短剧的分镜设计与横屏截然不同,“仅靠线上观摩难以吃透技巧,落地实拍、现场磨合才能掌握门道”。
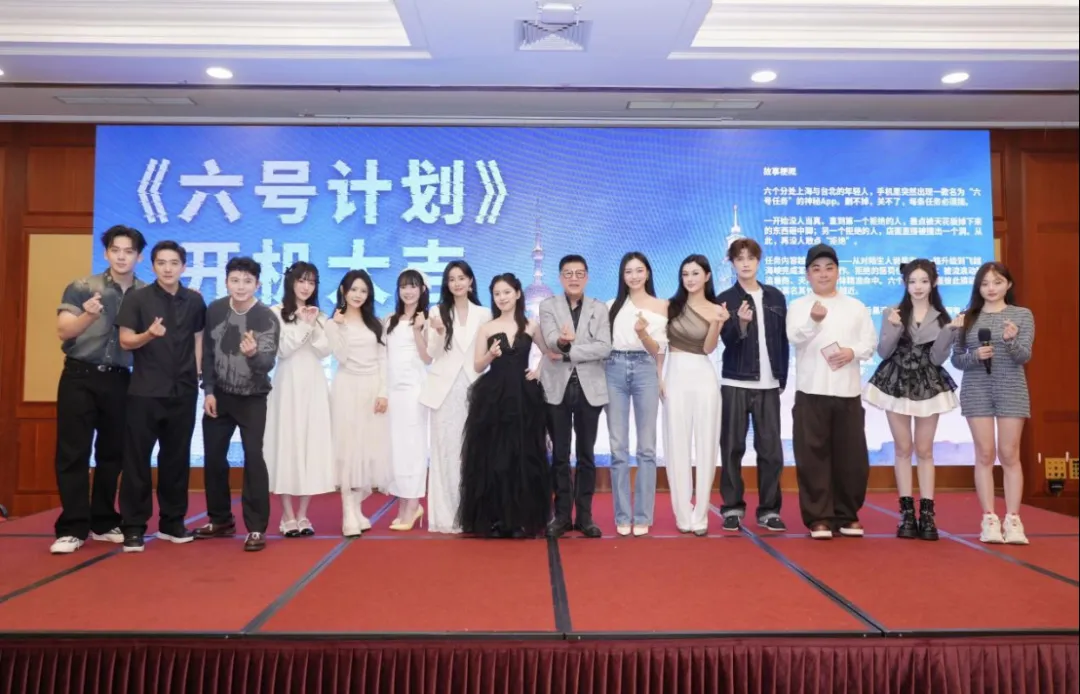
【图注:首部两岸同步取景精品短剧《六号计划》开机】
台湾地区的市场体量不大,但RPD表现稳定,App Store收入榜长期位居前列。它的战略价值不在于收入规模,在于验证效率。一部短剧在台湾地区的用户反馈,可以在两周内拿到,用来判断是否适合进一步投放到日本或韩国市场。台湾地区是儒家文化圈出海的前哨站,不是终点站。
更值得关注的变化来自当地影视企业,台湾地区最大媒体集团CATCHPLAY在今年5月宣布增加直式短剧服务,为手机应用提供9∶16观看体验,并引入韩国短剧。台湾地区首批相关内容包含在现有订阅方案中,免费专区则提供部分集数,形成订阅与免费试看的组合。并与韩国SLL签署合作协议,共同开发10部面向华语市场的竖屏短剧。
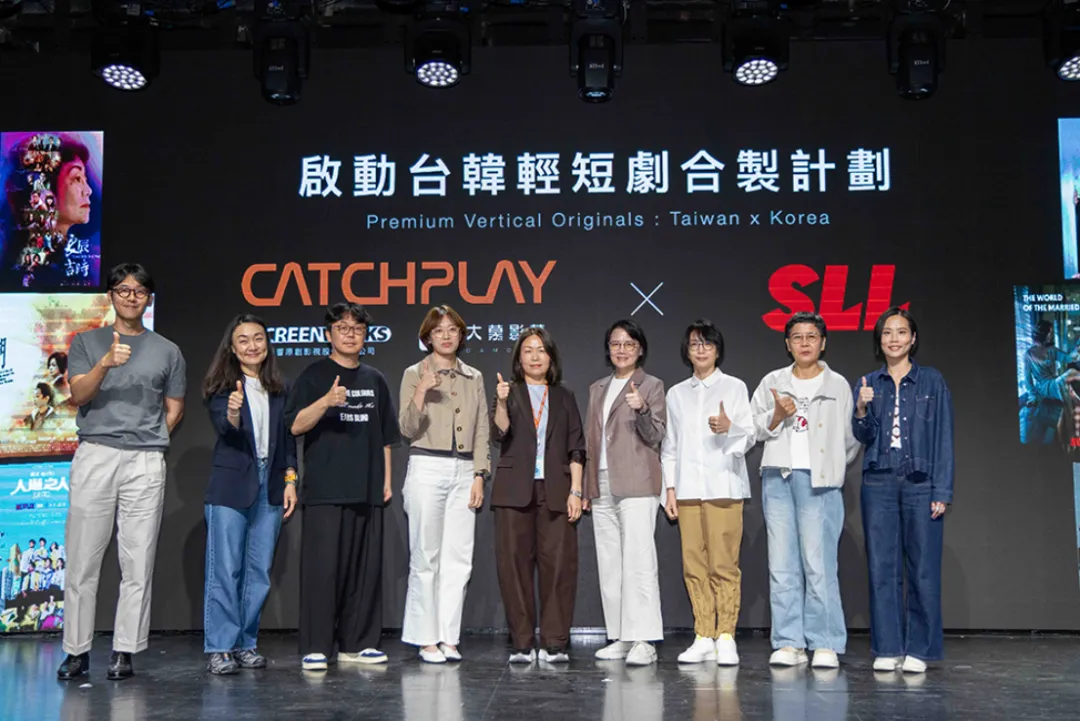
【图注:台湾地区与韩国短剧合作计划启动】
对于中国大陆团队,前期可以从已有作品中筛选适合当地观众的题材,观察观看完成度、付费转化和复购表现;随后通过当地编剧、演员或制作公司,开发具有生活辨识度的原创内容。
台湾地区的反馈,能够帮助团队检查华语作品的节奏、情绪和发行表现。面向日韩的版本,则需要在各自市场继续测试人物关系与消费方式,逐步建立区域化经验。
先在儒家文化圈把模型跑通
把这三个市场放在一起看,一条清晰的策略路径浮现出来。
台湾地区 >>
用已验证的华语爆款快速测试用户反馈和付费转化,语言零障碍,投放模型可以复用国内经验,回本周期最短,反馈还能反哺日韩选品。
日本 >>
用"中式本土剧"模式,把国内剧本框架与日本社会场景深度嫁接。重点不是翻译,是重构。季节性波动决定了它不能指望短期放量,但一旦跑通,单用户付费价值接近美国市场水平。
韩国 >>
在Makjang叙事框架下复用国内内容,同时把合规能力建设前置。韩国用户规模有限但付费单价高,适合精品化运营,不适合大规模铺量;个人信息保护新规的罚款上限意味着,合规是入场券而非加分项。
三个市场跑通之后,再向东南亚和拉美推进。那里的文化折扣会陡增,但内容储备、本地化方法论和合规经验已经积累完毕。儒家文化圈的价值不在于自身的市场规模,而在于它提供了一个低风险、高效率的验证场。
短剧出海正在从“哪里有流量就去哪里”的粗放阶段,进入“哪里能算清楚账就去哪里”的精细化阶段。美国市场收入最高,但获客成本也在持续攀升。东南亚市场下载量最大,但RPD长期在低位徘徊。
儒家文化圈提供的是另一种选择:市场体量不是最大,但文化折扣最低、付费意愿最高、验证周期最短。日本和韩国的RPD数据已经摆在桌面上,台湾地区的文化同源性不需要论证。真正稀缺的不是内容,是愿意把这三个市场当作一个系统性战略来打,而不是当作美国市场的边角料来处理的团队。
先在能算清楚账的地方把账算清楚,再去赌更大的市场。这是短剧出海从2026年开始最务实的一条路。
注:本文基于2026年9月-10月AI短剧出海行业数据调研撰写。市场数据来自抖音、Netflix、DataEye及其他公开信息,部分平台数据为官方披露或内部参考数据。
END

