7月全球短剧应用收入榜:My Muse增收超5倍,DramaBox狂揽$3560万
- 2026-09-22 13:12:46
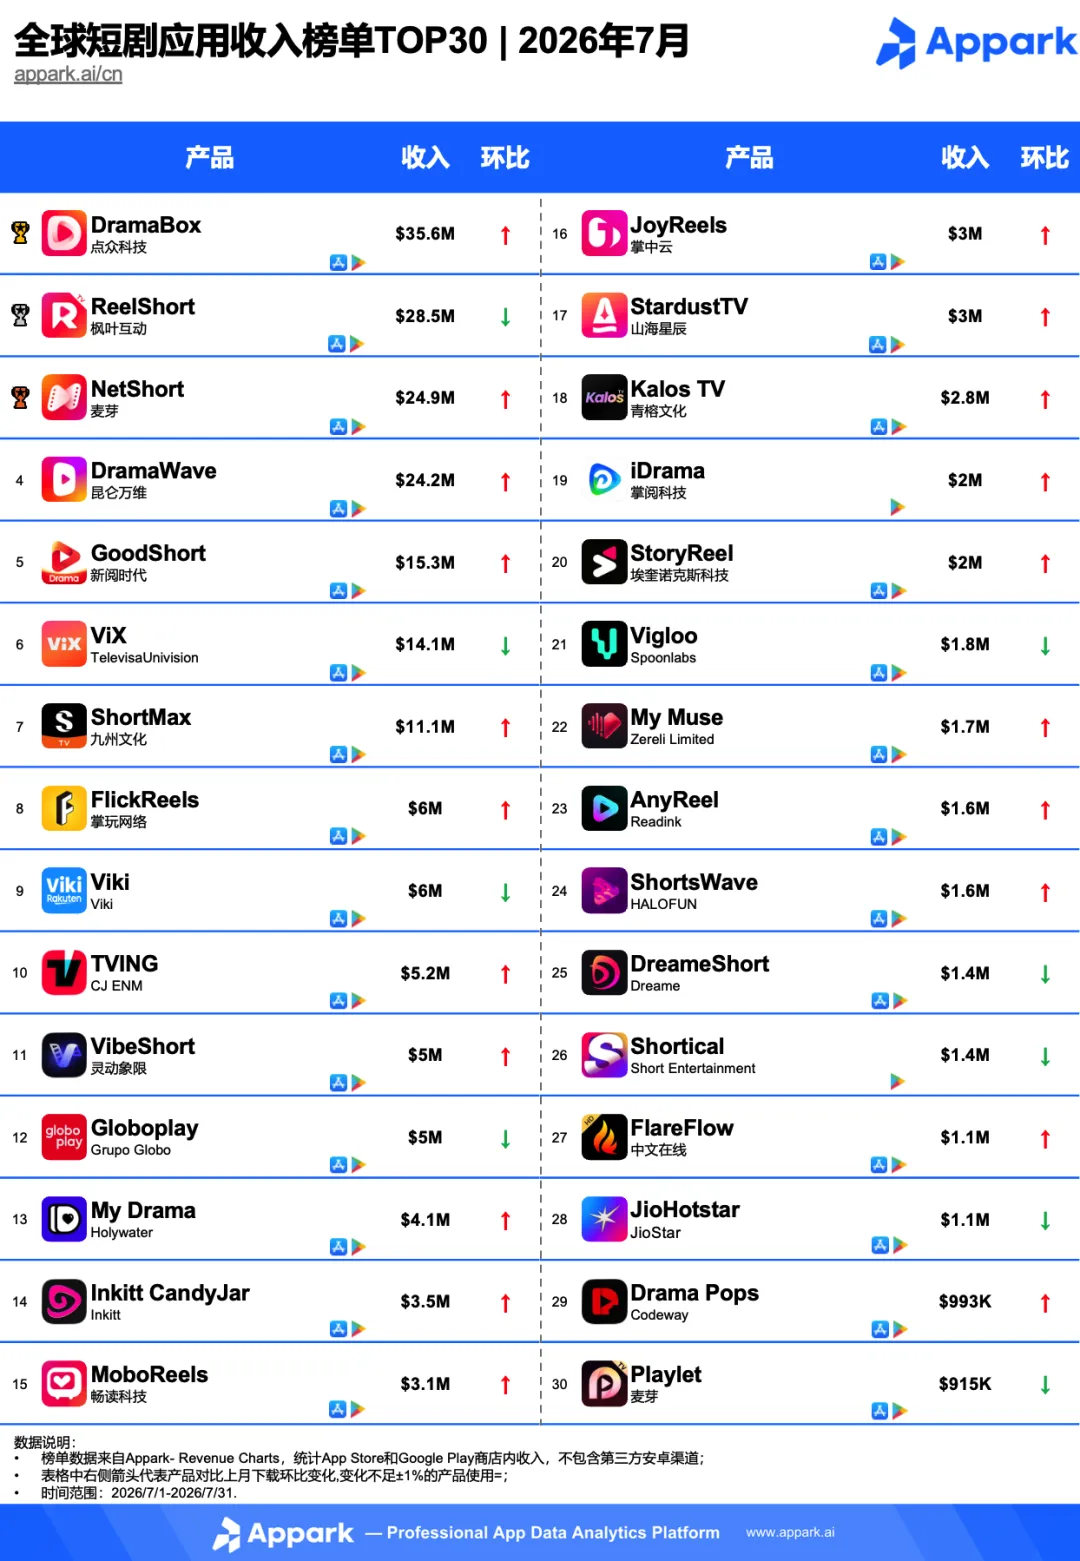
全球专业移动应用数据分析平台Appark正式发布《2026年7月全球短剧应用收入榜单TOP 30》。本次榜单统计周期为2026年7月1日-7月31日,数据覆盖App Store与Google Play双端商店收入,不含第三方安卓渠道,全面还原了7月全球短剧应用市场的收入格局与增长趋势。
DramaBox领跑,TOP 5有4款上涨
DramaBox 7月双端收入约$3560万,环比涨幅超18%;美国对其收入贡献最多,占39%,其次是日本、印尼和加拿大各4%;
NetShort 7月双端收入约$2490万,环比涨幅近10%;美国对其收入贡献最多,占15%,其次是印尼8%,土耳其6%;
DramaWave 7月双端收入约$2420万,环比涨幅约37%;美国对其收入贡献最多,占17%,其次是波兰11%,土耳其6%;
GoodShort 7月双端收入约$1530万,环比涨幅约2%;稳居TOP5;
DramaBox收入基本盘高度集中在美国;NetShort收入的地域分布相对均衡;DramaWave环比涨幅约37%是TOP 5中增速最快的,波兰一国占11%,东欧市场对DramaWave的收入贡献值得关注,这是头部中少有的美国+东欧收入结构。
顺带一提,8月19日昆仑万维发布2026半年报,营收53.59亿元(+43.55%),其中海外收入52.03亿元。DramaWave正是其付费端的核心平台。
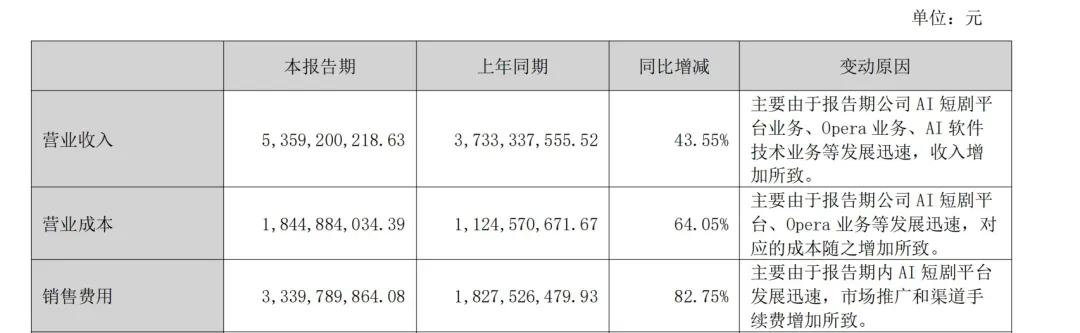
昆仑万维2026年半年度报告
头部之下的追赶者
ShortMax 7月双端收入约$1110万,环比涨幅近40%;美国对其收入贡献最多,占28%,其次是印尼6%;
FlickReels 7月双端收入约$600万,环比涨幅近48%;美国对其收入贡献最多,占23%,其次是印尼8%,日本7%;
VibeShort 7月双端收入约$500万,环比涨幅超157%;美国对其收入贡献最多,占45%,其次是英国5%,加拿大4%;
ShortMax增速和区域集中度都不错;FlickReels是少数在日本产生稳定收入贡献的产品,说明其内容可能更适配日本用户偏好;VibeShort接近一半收入来自美国,在暴增的同时,区域集中度也是TOP30里最高的之一。
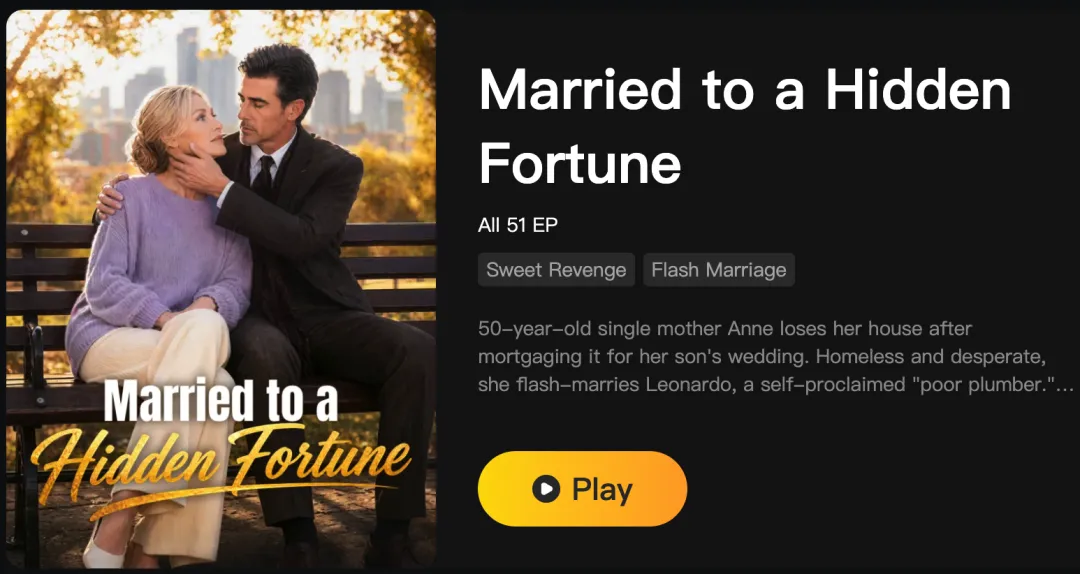
FlickReels热推剧目
6款产品收入涨幅超90%
My Muse 7月双端收入约$170万,环比涨幅超512%;美国对其收入贡献最多,占30%,其次是德国6%;
Inkitt CandyJar 7月双端收入约$350万,环比涨幅近188%;美国对其收入贡献最多,占32%,其次是德国6%;
JoyReels 7月双端收入约$300万,环比涨幅超122%;美国对其收入贡献最多,占37%,其次是德国和法国各5%;
Kalos TV 7月双端收入约$280万,环比涨幅超122%;美国对其收入贡献最多,占26%,其次是日本和印尼各5%;
StoryReel 7月双端收入约$200万,环比涨幅超96%;美国对其收入贡献最多,占41%,其次是智利10%,墨西哥6%;
iDrama 7月Android端收入约$200万,环比涨幅超93%;美国对其收入贡献最多,占22%,其次是日本7%,泰国5%;
My Muse 512%的涨幅是TOP 30中最高的,虽然基数不大($170万),但说明产品在7月找到了付费转化点。Inkitt CandyJar环比涨幅近188%,和My Muse同为美国+德国的收入组合。
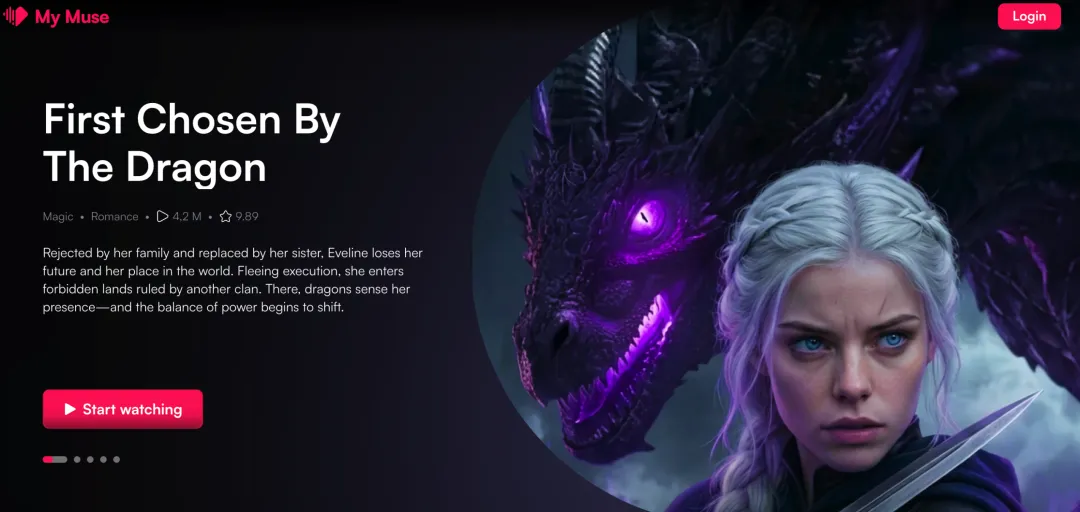
My Muse热推剧目,像权游的翻拍
JoyReels和Kalos TV同以超122%的涨幅并列,但地域分布不同——JoyReels押注美国+欧洲,Kalos TV押注美国+亚洲;StoryReel走的是美国+拉美的复合路线;iDrama则是少数在泰国有收入的产品。
中尾部稳步增长:My Drama、AnyReel
My Drama 7月双端收入约$410万,环比涨幅近37%;美国对其收入贡献最多,占25%,其次是中国20%,意大利6%;
AnyReel 7月双端收入约$160万,环比涨幅约78%;美国对其收入贡献最多,占23%,其次是印度6%、印尼5%;
My Drama的中国市场的收入贡献仅次于美国,说明它属于国内+海外双端运营的产品。在收入端,中国市场的贡献能力仅次于美国,这对纯出海厂商评估竞品时同样重要:你以为的出海竞对,可能手中有中国本土收入盘在反哺海外。
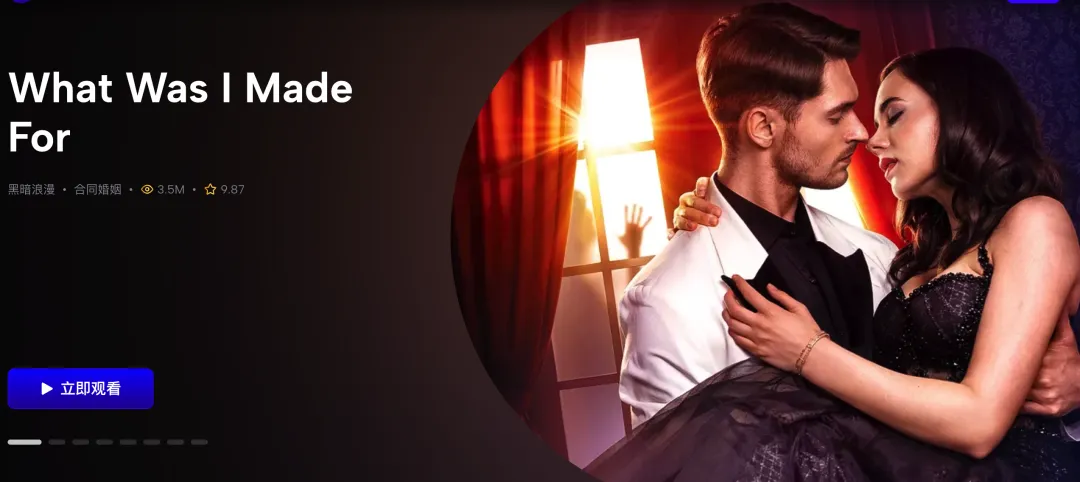
My Drama热推剧目
美国,全球短剧收入的"单一最大引擎
我们把一众收入上涨产品的国家占比汇总后发现一个强信号:美国是所有产品的第一大收入市场,无一例外。
部分产品的美国收入占比甚至超过40%:VibeShort-45%、StoryReel-41%、DramaBox-39%、JoyReels-37%。对短剧出海人来说,不管你在用户规模端押注哪个区域,收入端的付费天花板依然在美国。美国用户的付费意愿和ARPU,目前没有任何一个新兴市场能替代。
另外,榜单里有一部分产品并非从一开始就是做短剧的,而是依托原有业务延伸到短剧品类。比如JioHotstar是印度领先的流媒体视频点播与直播应用,由原本的Disney+Hotstar与JioCinema合并重组而成。2026年4月,JioHotstar在移动端上线了名为“Tadka”的短剧内容专区,上线初期就推出了超过100部原创短剧作品。
TVING最初是一个以提供长视频(如电视剧、综艺、电影等)为主的韩国主流流媒体平台,于2025年8月正式推出了首个原创短剧厂牌TVING Short Original,并于当天上线了首批4部每集时长1至2分钟的原创短剧。
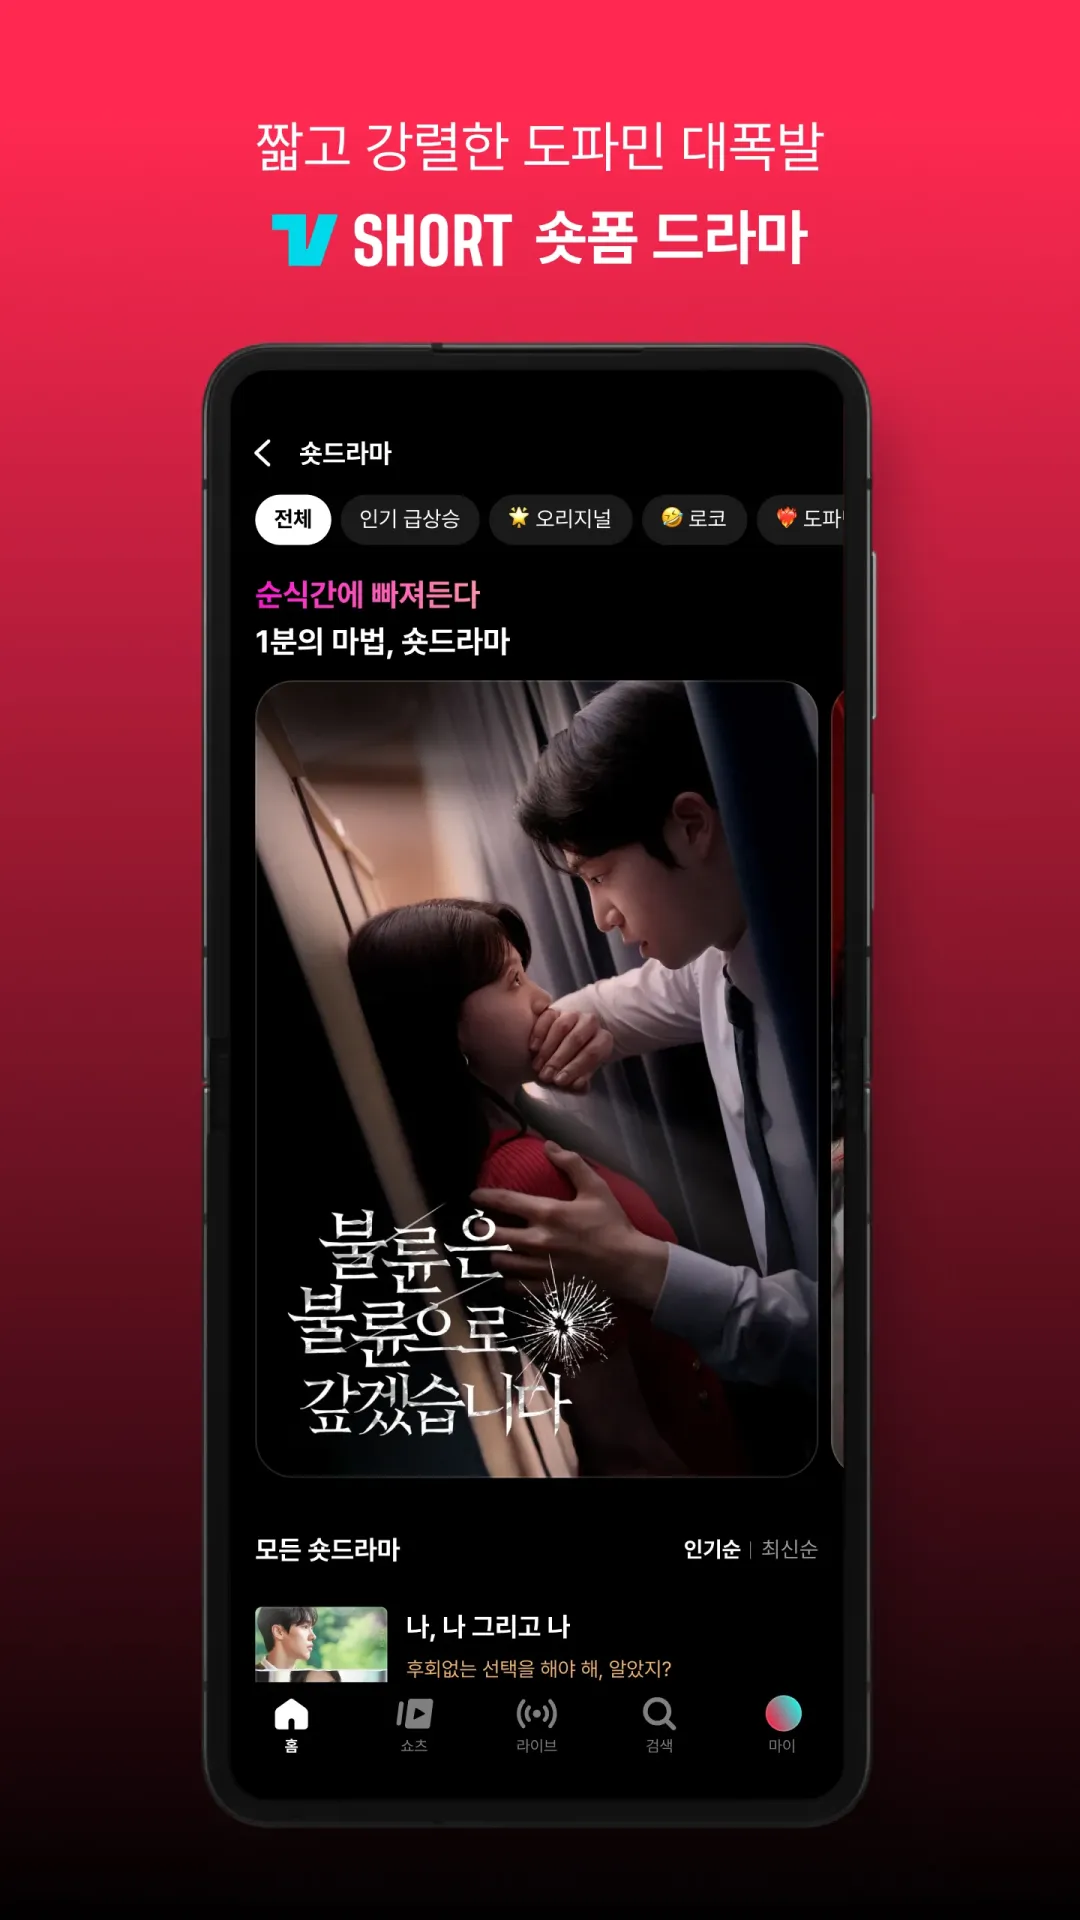
TVING App短剧专区
Globoplay是由巴西环球集团推出的流媒体平台,最初主要提供常规的电视直播、经典长篇肥皂剧、电视剧、电影和纪录片点播。2025年下半年,Globoplay正式引进并上线第一部短剧,随后在其流媒体系统内直接开辟了Novelinhas(微短剧)专属分类板块。
三家都是在自己的流媒体App内做专区、厂牌、分类板块,没有单独发短剧App。这意味着短剧进入了它们的主内容体系,和电视剧、综艺并列。对国内出海App来说,这些对手不用买量,现有订阅用户直接转化,还有现成的付费墙,获客成本接近于零。
作为全球领先的移动应用数据分析平台,Appark将持续聚焦全球移动应用市场的动态变化,为行业带来更精准、更全面的榜单数据与深度行业洞察。
关注Appark公众号,即可获取更多全球移动应用市场一手数据与行业干货。点击左下角阅读原文或扫描下方二维码可查看网站。