研报丨从内容出海到产能输出:中国AI短剧的全球化窗口期
- 2026-09-22 14:10:13
核心观点速览
- 全球视频生成进入降本、提效、提质共振期。
模型抽卡成功率提高9倍以上,单段时长提升至30秒,生成质量大幅升级。 - 2026H1国内AI短剧呈三大趋势:
仿真人推动大盘强劲增长(抖音端占比超60%);用户规模快速提升至6亿+;可盈利内容成为稀缺能力。 - 海外市场增长快、空间广、付费强。
全年市场规模预计增至60亿美元、同增50%,用户有望从1.5亿增至2028年14亿+。AI转绘可在数小时内完成本土化。 - AI短剧已先行验证AI影视的商业逻辑。
内容供给走向"标准内容+垂直长尾+创意爆款"的多元分层;产业核心由内容生产转向IP资产经营;分发平台成为生产中枢与利润高地。
一、仿真人撑起国内短剧基本盘
技术跃升 → 成本骤降 → 规模爆发 → 内容分化 → 商业闭环
1.1 AI视频模型性能代际跃升
过去几个季度,全球AI视频模型在Seedance等头部产品的领跑下,能力边界加快拓展。画面稳定性、人物拟真、动作物理与镜头执行等底层质量完成代际跃迁——抽卡成功率提高9倍以上;单段时长从数秒跃升至30秒(支持多轮延伸至数分钟);参考上限支持50个多模态素材;原生画质升至4K。
同时,复杂指令遵循、精准控制与局部修改等上层能力持续突破,可控性与可编辑性设计逐步完善。以下是主流模型在输出时长、参考能力、画质、音频和编辑功能上的全面对比:
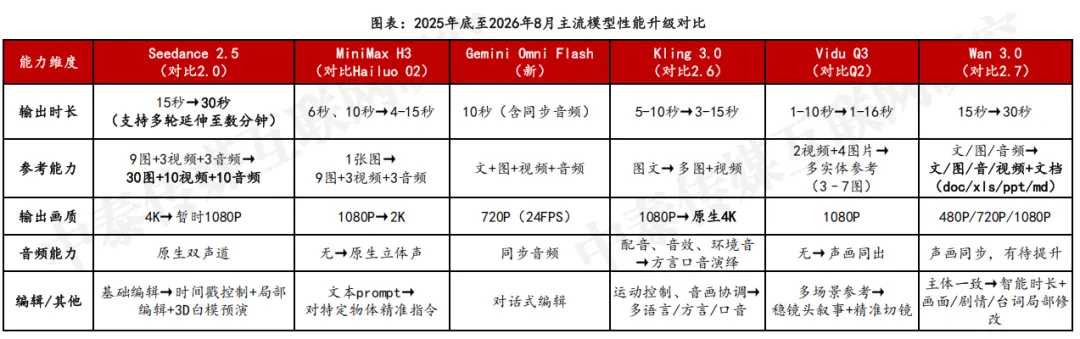
图表:2025年底至2026年8月主流AI视频模型性能升级对比(来源:各公司官网、中泰证券研究所)
关键数据:Seedance 2.5 输出时长从15秒→30秒,参考素材从9图+3视频→30图+10视频+10音频;Kling 3.0 升至原生4K画质并支持方言口音演绎。
1.2 制作成本断崖式下降,产能指数级增长
AI短剧制作成本持续大幅下降。2026年上半年,2D/3D漫和仿真人品类AI短剧制作成本相较2025年整体再下降80%-90%,约为传统短剧制作成本的2%—10%。未来成本仍有望沿"模型降价+抽卡减少+流程压缩"三条路径持续下探。
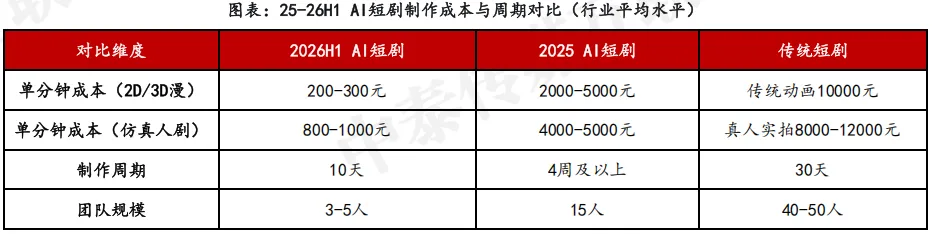
图表:25-26H1 AI短剧制作成本与周期对比 / 中国短剧产能增长趋势(来源:DataEye、短剧自习室、中泰证券研究所)
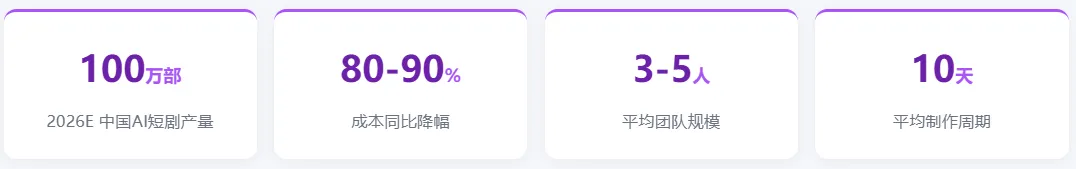
预计中国AI短剧产量将由2025年的6万部激增至2026年的100万部,产能扩张近17倍。
1.3 头部短剧已达到L4长片级水准
根据阿里云提出的AIGC内容创作分级标准(AMCL),当前头部AI短剧已进入L4 Full Film(长片级)阶段——能够生产20分钟以上的完整剧情视频,具备微表情同步情绪、多角色同屏调度、接近真人实拍的质感。
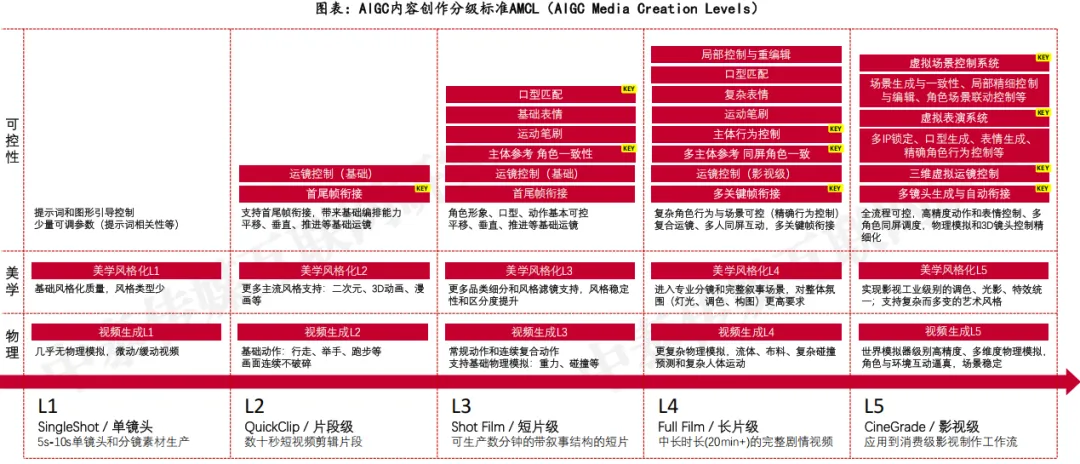
图表:AIGC内容创作分级标准AMCL(AIGC Media Creation Levels)(来源:阿里云、中泰证券研究所)
L4级意味着:全流程可控的高精度动作和表情控制、多角色同屏调度、精细化的物理模拟和3D镜头控制、多IP锁定、口型生成、精确角色行为控制等虚拟表演系统已逐步成熟。
1.4 "恐怖谷"正在被跨越,全民受众形成
当AI影像跨过接近实拍的临界点后,视觉审美门槛大幅降低,受众无须再对动漫及3D内容进行符号转译,信息加工更流畅,理解成本更低。"恐怖谷效应"的阶段正逐渐被跨越——当视觉质量提高到难辨真伪时,媒介形式开始"隐身",观众的注意力由技术奇观重新回到人物、剧情和情绪上,接受度出现跳跃式提升。
核心判断:实拍感更符合大众长期形成的影视观看语法。真人面孔、细微表情、身体动作和真实空间关系,是观众识别人物意图、理解情绪变化的重要线索。技术形态不再构成独立的观看门槛。
1.5 仿真人撑起大盘,26年全网市场有望突破400亿元
AI仿真人剧快速跃升为AI短剧主力。抖音端AI仿真人剧目数占比在2026H1突破60%,百强榜占比从2025年的7%飙升至2026年5月的89%。凭借较低的用户接受门槛,AI仿真人剧推动AI短剧大盘快速增长:
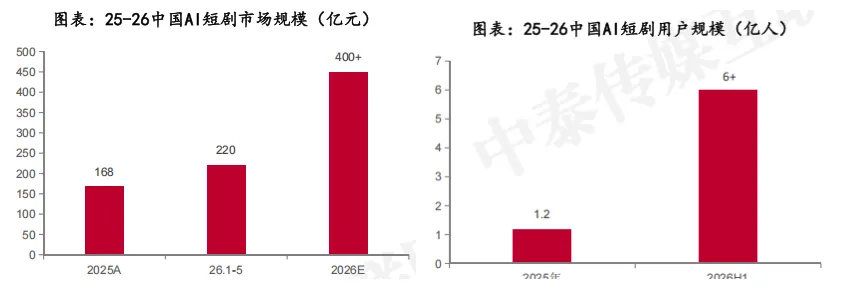
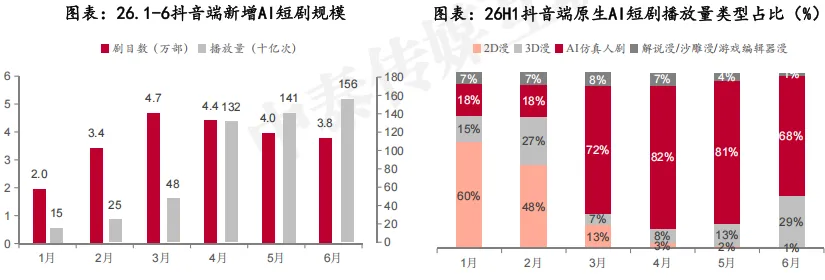
图表:25-26中国AI短剧市场规模(亿元)/ 用户规模(亿人)/ 抖音端新增规模与类型占比(来源:DataEye、中泰证券研究所)
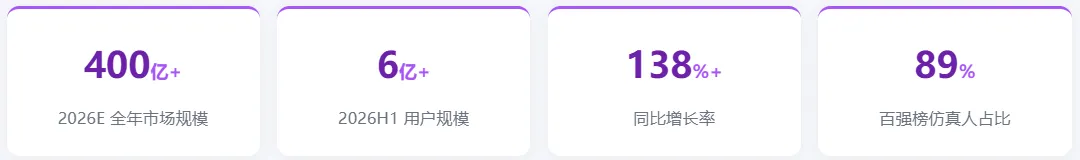
2026年前5个月AI短剧市场规模已达220亿元,全年预计超400亿元,同比增长138%以上。用户规模从2025年底的1.2亿跃升至6亿以上。
1.6 用户画像快速扩展,向全民级娱乐消费产品演变
短视频庞大基盘为短剧提供扩散底盘。QuestMobile数据显示,2026年6月短视频App月活达11.86亿。AI剧凭借低制作门槛与高内容供给弹性,带动AI短剧突破此前受众圈层,向短视频主流用户结构全面扩散。
2026年5月短剧行业去重用户规模达8.51亿,用户粘性远超整体在线视频。短剧正从面向特定人群的娱乐形态,转变为覆盖多年龄、多圈层的大众文化消费核心品类。
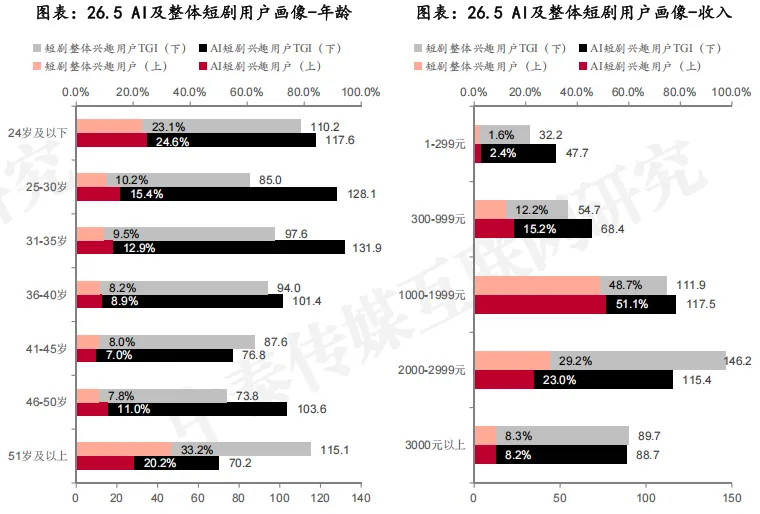
图表:2026年5月 AI及整体短剧用户画像 — 年龄结构与收入分布(来源:QuestMobile、中泰证券研究所)
1.7 题材复合化与现实表达外溢
2026上半年,AI短剧内容题材底层仍由"逆袭爽感"驱动,但爆款正呈现三大新趋势:
- "逆袭"成为跨题材的底层叙事
——26H1"逆袭"关联剧目数是第二名的1.4倍,广泛嵌入仙侠、都市、家庭、宅斗等不同外壳之中 - 女频扩容加速
——古言、宅斗、大女主复仇等女频方向内容潜力大增,从年轻男性向传统短剧女性受众扩张 - 题材复合化
——轻喜剧、现实表达和角色经营等新元素缓解审美疲劳,爆款更多出现女性+逆袭+经营+养成的复合结构
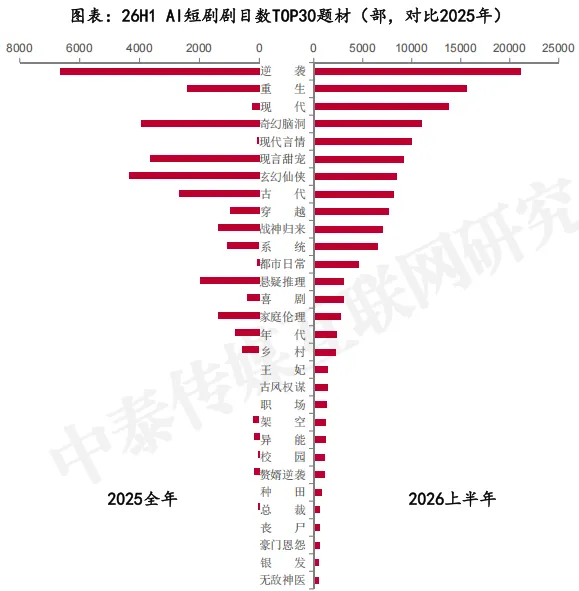
图表:2026H1 AI短剧剧目数TOP30题材对比(2025全年 vs 2026上半年)(来源:DataEye、短剧自习室、中泰证券研究所)
1.8 低成本催生全年龄段精准供给
AI短剧的用户覆盖向全年龄段延伸,催生更精准的内容供给:
- 学龄前儿童:
启蒙教育与童话故事 - 青少年:
成长与冒险题材 - 银发群体:
家庭伦理、健康养老与年代怀旧
1.9 小众且高度风格化作品加速涌现
审美需求分化与更能实现奇观场景、独特世界观与强烈视觉风格的供给能力共同推动高度风格化作品的涌现。AI短剧的竞争逻辑也正由复制大众爽点,逐步转向对多元审美和垂直需求的深度挖掘。
1.10 可盈利内容成为稀缺资产,产业覆盖度是核心壁垒
流量向头部供给集中,除平台外的玩家平均盈利能力加快回落。爆款单剧万播收益由2025年的几百元回落至2026年的30-50元水平。纯承制团队利润空间受挤压,自制分账团队盈亏波动高,只有平台及拥有IP、数据和发行渠道的头部厂商具备相对稳定的盈利能力。
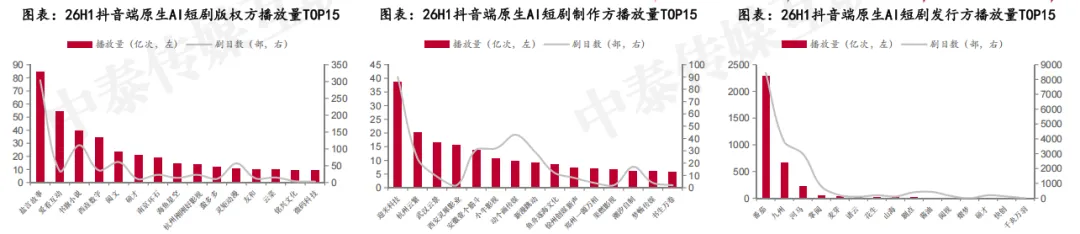
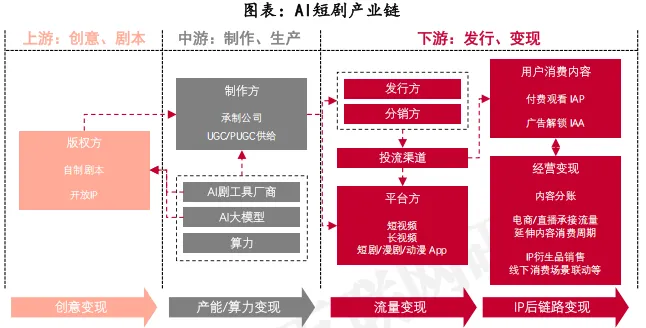
图表:26H1抖音端原生AI短剧版权方/制作方/发行方播放量TOP15 及 AI短剧产业链全景(来源:短剧自习室、界面新闻、DataEye、中泰证券研究所)
核心结论:AI带来的生产效率红利正在迅速由"制作方独享"转变为"平台、IP方和全链路运营者分享"。利润会进一步向少数具备先发优势、能够稳定提升爆款率、复用IP并实现跨市场发行的公司集中。
1.11 IP价值链向深度与广度延伸
系列化运营破解"高供给、低命中"困局。2026年上半年全网新上线AI短剧超22.19万部,播放量破亿仅1055部,破亿率不足0.5%。但爆款IP跑通后可以较低边际成本滚动开发、持续获流。
品牌定制与衍生开发跑通商业变现天花板。AI赋能使"内容即广告"从一次性投入变为可批量复制的营销资产。角色IP可独立运营社交账号、接代言、出周边。
案例:AI仿真人剧《被裁掉的女孩》女主"方桃子"抖音个人账号吸粉超40万,跑通"作品走红→角色出圈→账号养成→广告变现"完整链条。AI角色作为"安全资产"可无限复用,按需适配各类品牌。
1.12 出清后的工具方持续迭代,AI影视基础设施加速探索
一站式平台集中涌现:巨日禄代表"垂直行业工具"路线(多模型调度、短剧专用工作流、数字资产沉淀),其Agent已支持6人月产5部"冲击爆款品质"的短剧。LibTV将影视经验和美学风格训练为skill,以"工具退场,创意进场"理念开发的Agent取得较高行业关注。
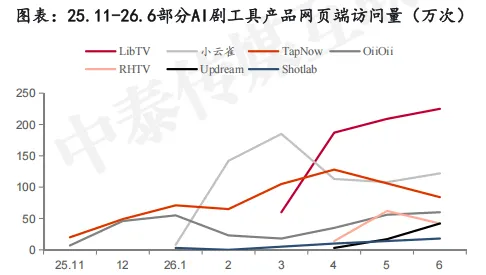
图表:25.11-26.6部分AI剧工具产品网页端访问量 / 巨日禄工具内分镜拆解示例(来源:巨日禄、Aiwatch.ai、财联社、极客公园、中泰证券研究所)
二、AI短剧出海迎广阔盈利空间
海外增速迅猛 → 本土化破局 → 独立App主导 → TikTok补充
2.1 AI内容加速扩充,海外短剧实现大幅增长
2026年上半年,海外短剧在AI内容推动下明显提速:
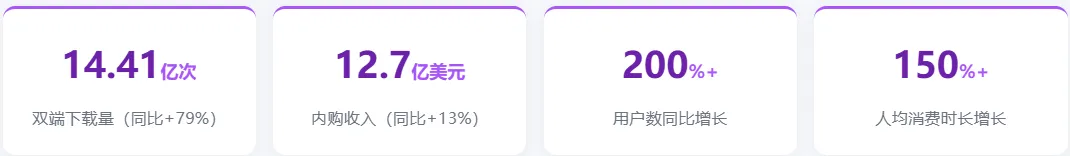
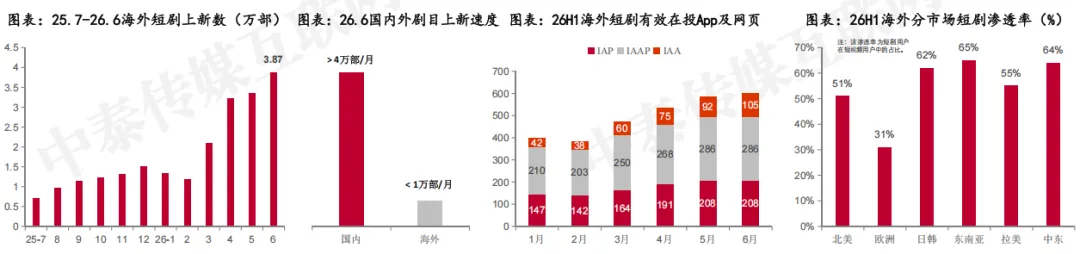
图表:国内外剧目上新速度 / 海外短剧上新趋势 / 有效在投App及网页 / 分市场渗透率(来源:DataEye、TikTok for Business、中泰证券研究所)
AI成为海外短剧市场迈向全球扩张的增长引擎。VibeShort等AI短剧App上线后下载及投放快速增长,进入行业前列,验证了AI内容不仅能够扩大供给,也能吸引新增用户。
2.2 海外AI短剧仍处早期阶段,国内厂商迎来巨大机遇
海外AI短剧仍处于需求快速释放、优质供给不足的早期阶段。DataEye预计,海外短剧市场规模将由2025年的约40亿美元增至2026年的60亿美元,同比增长50%。
当前海外短剧月活用户约2.6亿,其中1.5亿为AI短剧用户。AI短剧在整体短视频用户中的渗透率有望由26年初的6%提升至年末的21%,但与国内相比仍有数倍渗透空间。
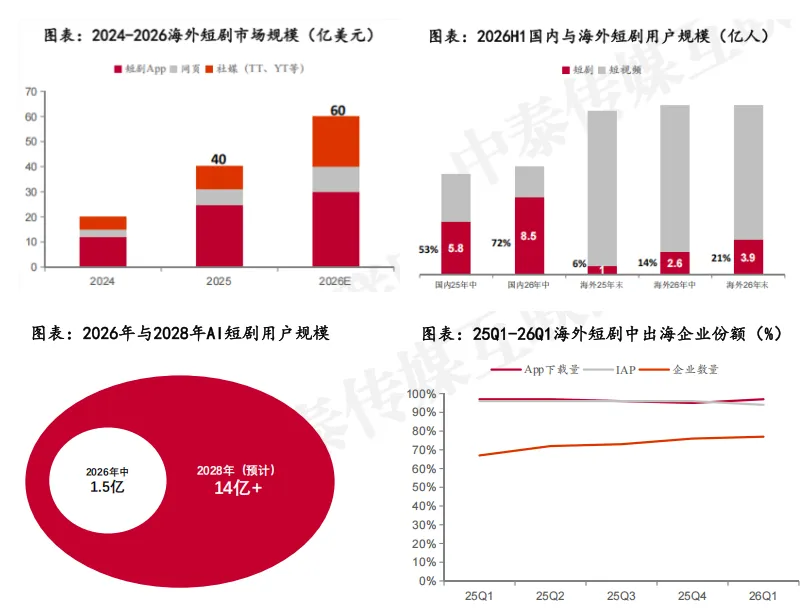
图表:2026年与2028年AI短剧用户规模 / 出海企业份额变化 / 海外短剧市场规模 / 国内与海外用户对比(来源:TikTok for Business、QuestMobile、DataEye、中泰证券研究所)
巨大机遇:中国厂商已积累成熟的网文IP、工业化生产、买量投放和App运营能力,并率先形成从内容测试到全球发行的完整链条。海外市场的低渗透与AI供给的高扩张性正在形成共振。
2.3 区域分化决定变现路径,本土化锚定收入上限
海外变现路径需因区施策:
- 欧美日韩:
高消费人群多,单剧收入显著高于大盘,主要通过IAP实现高溢价 - 东南亚、拉美:
CPM远低于大盘,买量获客成本低,主要通过IAA扩大用户规模
本土化决定付费天花板。欧美市场对西方奇幻题材偏好极高,单剧收入水平是东方玄幻的10倍。亚洲市场对译制剧接受度高、文化壁垒低,东方玄幻为出海首选。
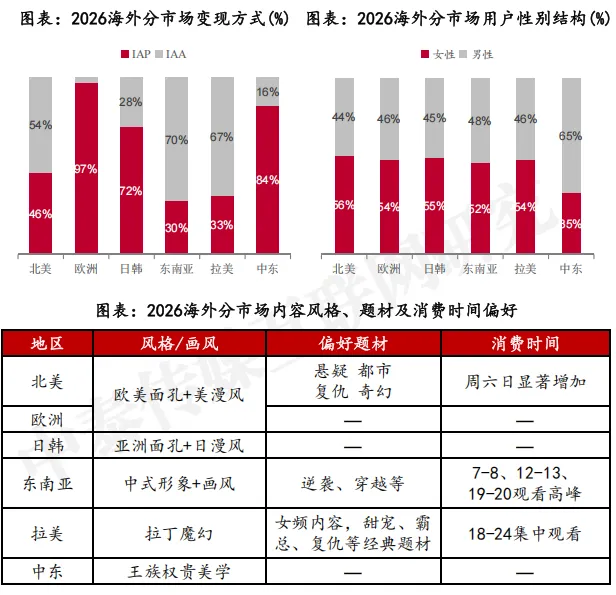
图表:2026海外分市场内容风格/题材/消费时间偏好 / 单剧收入高出比例 / CPM低于大盘比例 / 变现方式 / 性别结构(来源:TikTok for Business、中泰证券研究所)
2.4 AI转绘打开高付费市场空间,本土定制化成本大幅降低
这是出海最关键的破局点——AI转绘可在数小时内将中国文化背景内容转绘为符合不同市场本土语境的内容。本土AI剧收入水平是译制剧的2倍,而西方玄幻爆款剧收入水平是东方玄幻的10倍。
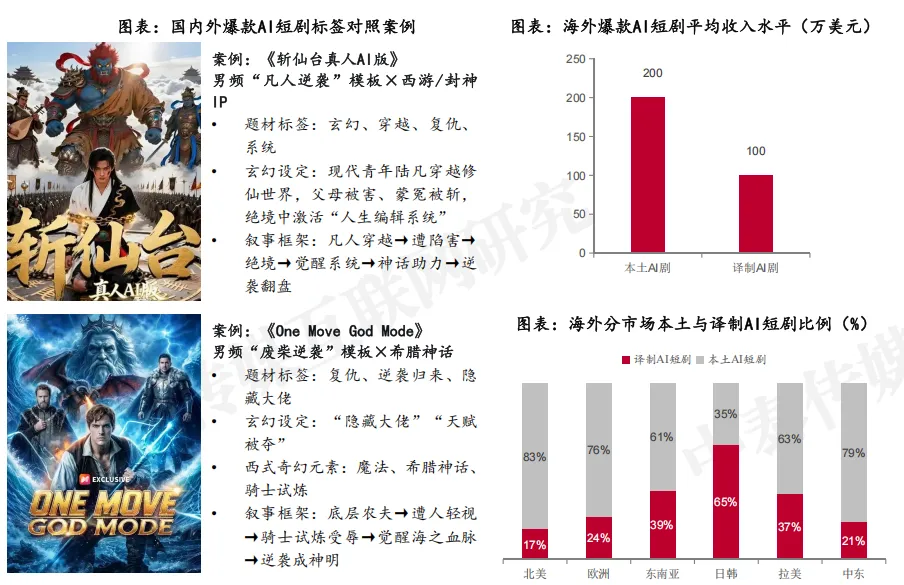
图表:《One Move God Mode》&《斩仙台真人AI版》标签对照案例 / 海外爆款AI短剧平均收入水平 / 本土与译制AI短剧比例(来源:TikTok for Business、DataEye、中泰证券研究所)
AI驱动本土化已成主流:TikTok端AI仿真人短剧中本土剧占比高达94%,翻译剧仅占6%。单剧可同时覆盖15种语言,远超真人剧的8种。国内验证的爆款可快速批量推向多个市场。
2.5 海外以独立App为主渠道,竞争机会多、盈利空间大
海外形成以独立App为核心的分发格局,与国内差异显著。2026年中,海外短剧收入中App内购收入仍是TikTok分成的10倍多;6月内购规模已达2.36亿美元。更重要的是,独立App市场远未形成寡头格局。
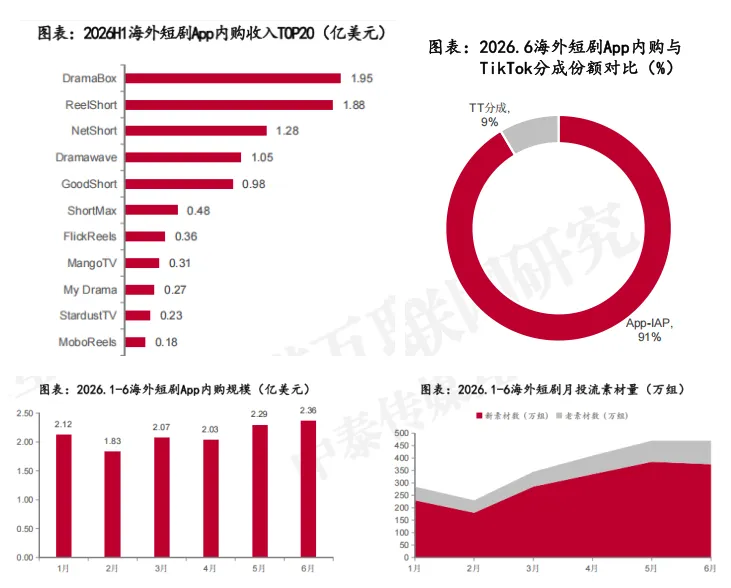
图表:2026.1-6海外短剧App内购规模 / App内购与TikTok分成份额 / 月投流素材量 / App内购收入TOP20(来源:DataEye、中泰证券研究所)
独立App模式使厂商能够直接掌握用户、定价与运营数据,并通过订阅、单集付费和广告等方式留存更多价值。具备优质内容、精准投放及长期用户运营能力的厂商拥有更大的收入自主权与盈利空间。
2.6 TikTok AI短剧运营快速增长,对海外变现格局形成积极补充
2026年上半年,TikTok短剧分账规模持续增长至6月的2200万美元。TikTok for Business团队已形成覆盖自然流量与付费投流的完整运营体系。
从消耗占比看,TikTok站内IAA与IAP合计已贡献43%(其中广告分成占35%);独立App内购及广告仍占56%。海外由此形成"TikTok内容分发与流量变现+独立App深度付费"的双重模式。
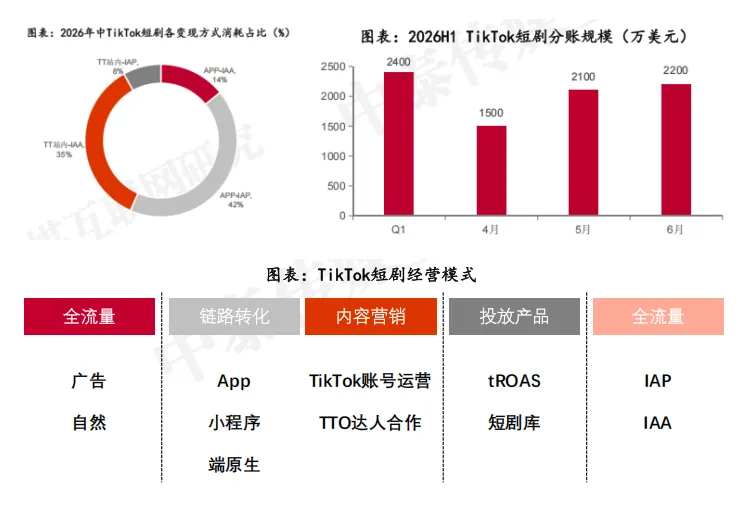
图表:TikTok短剧各变现方式消耗占比 / 26H1分账规模 / 经营模式全景(来源:DataEye、TikTok for Business、中泰证券研究所)
三、全球影视产业逻辑面临巨变
生产要素重构 → 供给多元立体 → IP资产经营 → 分发中枢崛起
3.1 生产要素重构,短剧先行验证AI影视商业逻辑
AI使影视产品更加趋向于互联网产品。影视生产的基本要素由"创意+人力+实物资产+现场协作",逐渐转向"创意+模型+算力+数字资产+工作流"。影视作品第一次有可能像互联网产品一样被持续调试。
短剧率先实现AI影视的商业验证,原因有三:
单镜头和单集时长天然与现阶段视频模型的生成长度相适应 节奏快、类型化程度高,人物设定、情绪冲突具有较强复用空间 生产周期短、上新频率高,数据能快速回传,充分释放"低成本试错—数据验证—快速迭代"的优势
3.2 规模化量产与创意驱动并存,供给结构趋向多元立体
AI推动影视在"规模化量产"与"创意驱动"两条生产路线上并行扩张。未来内容供给将形成更加立体的三层结构:
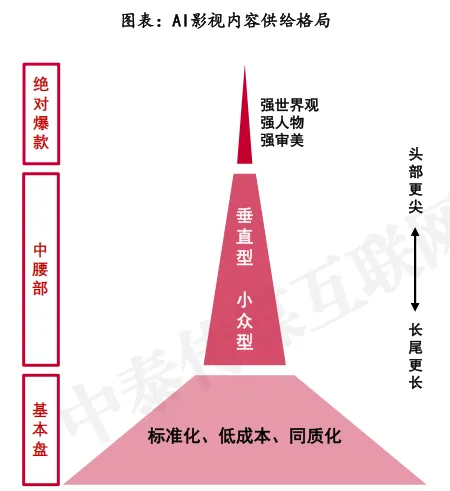
图表:AI影视内容供给格局 —— 基本盘 / 中腰部 / 头部金字塔结构(来源:中泰证券研究所)
- 底部(基本盘):
数量巨大的标准化、低成本、同质化内容产品 - 中部(中腰):
针对不同年龄、文化、兴趣和审美圈层的垂直型、小众型作品 - 顶部(头部):
极少数依靠原创世界观、强人物和强审美的绝对爆款
长尾会更长,头部也可能更尖。影视产业能触达的消费范围将扩大——小语种、小众文化、极细分年龄层乃至个性化内容都有机会从过去的"非市场"转化为真正的影视市场。
3.3 创意主体加速去中心化,产业核心转向IP资产经营
组织规模与最终作品规模之间的绑定关系将明显减弱。影视行业的产业核心有望从"内容生产"进一步转向"IP资产经营":
IP资产经营完整生命周期:发现潜在IP → 创造人物与世界观 → 低成本内容化 → 用户验证 → 动态调校 → 扩大内容投入 → 跨媒介开发 → 授权与商业化 → 根据市场反馈持续优化
投资范式转变:影视投资正在从"项目赌博"向"实物期权组合"转变。每一次低成本内容生产都相当于购买一张潜在IP的看涨期权;绝大多数失败项目的损失被限制在较低水平,一旦某个角色或世界观被用户验证,再"行权"投入更多资本开发长剧、电影、游戏等。
3.4 分发环节商业权重上升,有望成为未来影视的头部盈利空间
AI大量增加内容供给之后,产业价值链中最稀缺的东西从"内容"转向"注意力"。分发平台的商业权重有望显著提高:
生产工具与分发工具正在开始融合 平台不承担单一内容风险,获得的是整个内容组合的Beta 能够形成用户数据沉淀的飞轮效应
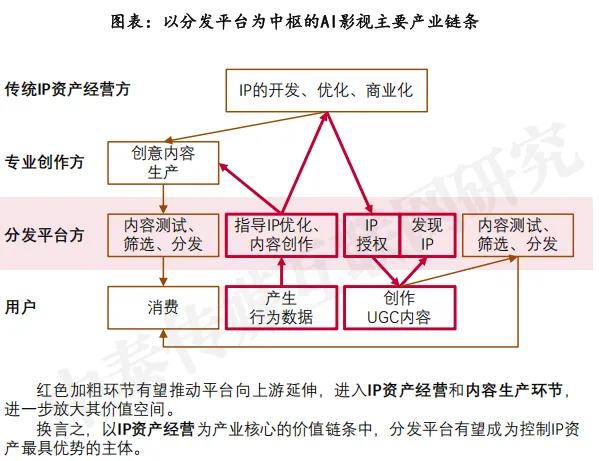
图表:以分发平台为中枢的AI影视主要产业链条 —— 平台向上游延伸进入IP资产经营和内容生产环节(来源:中泰证券研究所)
掌握海量UGC内容数据的平台,可以比传统IP运营公司更早发现潜在IP,并进一步吞噬IP经营的产业占位。未来影视行业头部公司将是能够把渠道、数据、创作者生态和IP资产经营组合起来的平台。
四、投资建议与风险提示
投资逻辑
我们认为,国内AI短剧在全球率先进入高速增长阶段,已发展为全民级娱乐产品。未来,AI短剧已验证的商业逻辑将向更广泛的AI影视娱乐领域渗透。具有产业链占位优势、能够加快积累并升级持续产出可盈利内容方法论的企业将具有更大投资价值。
风险提示
AI视频模型迭代及成本下降不及预期的风险 AI短剧市场规模及用户增长不及预期的风险 平台政策及流量成本变化的风险 海外市场拓展及本土化效果不及预期的风险 第三方数据失真或更新不及时的风险

