一分钟一部短剧、成本降90%:AI 把影视做便宜之后,钱去哪了
- 2026-11-16 10:35:30
一分钟一部短剧、成本降90%:AI 把影视做便宜之后,钱去哪了
2026 年的中国内容行业,有一组数字读起来像科幻:平均不到一分钟,就有一部新的 AI 短剧上线。
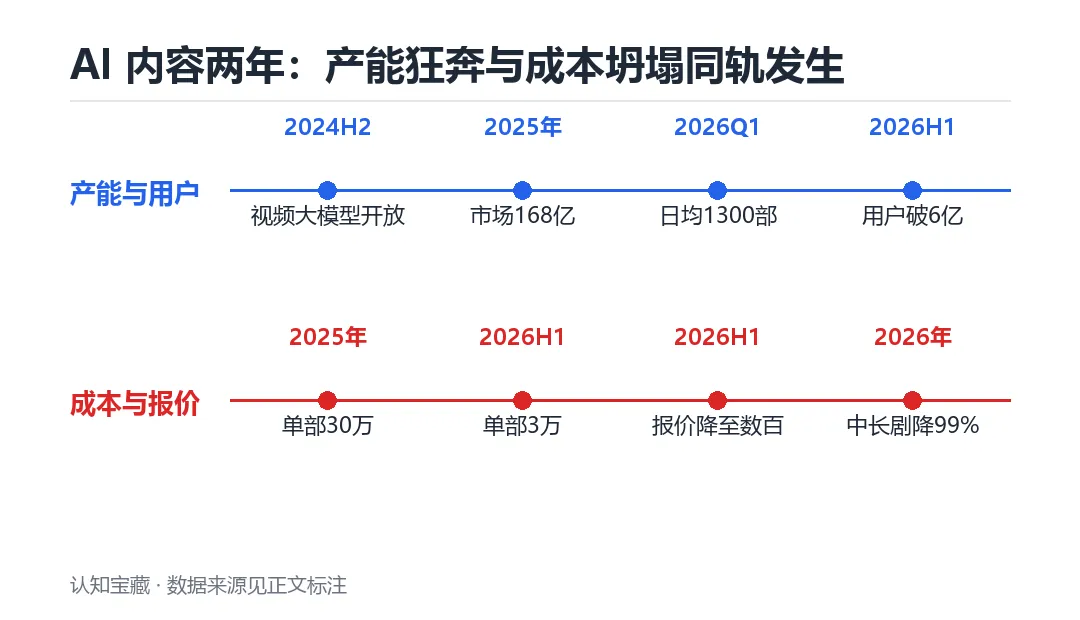
这不是比喻。据行业研究机构 DataEye 的统计,2026 年上半年全网共上线微短剧 36.7 万部,其中 AI 短剧占比超过 74%,日均新上线超过 1500 部;中国网络视听协会的数据更极端——仅 2026 年一季度,全行业上线微短剧约 12.8 万部,其中 AI 类约 12.2 万部,占比超过 95%,日均新增超 1300 部(来源:DataEye、中国网络视听协会,2026)。
同一时间,另一组数字走向了反面。
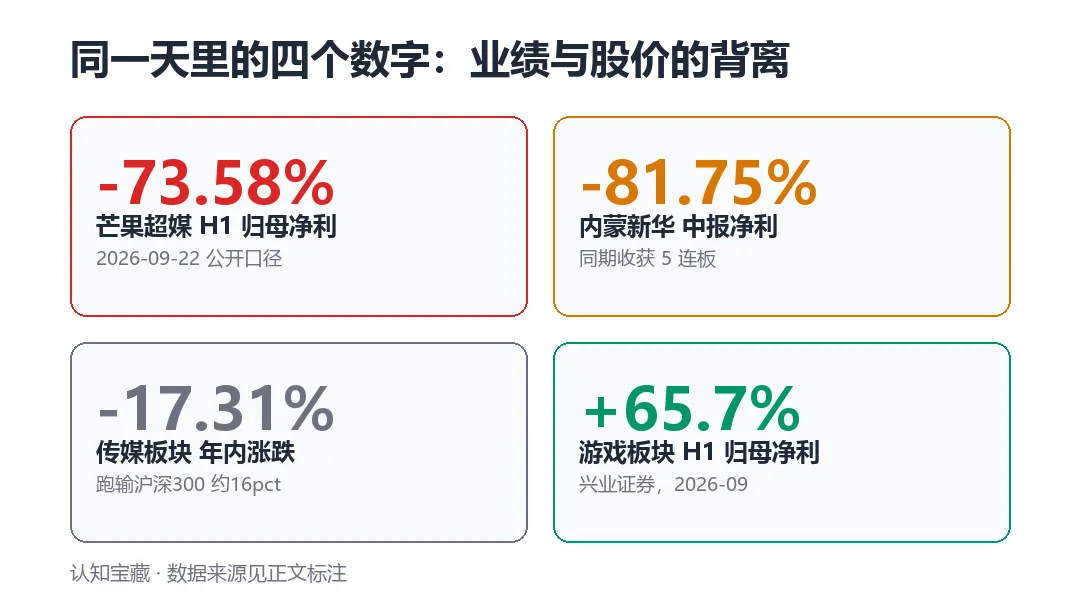
传媒板块 2026 年初至今累计下跌 17.31%,跑输沪深 300 约 16 个百分点。行业龙头芒果超媒上半年归母净利润 2.02 亿元,同比下滑 73.58%(来源:腾讯新闻援引公开数据,2026-09-22)。
一边是产能喷涌、成本坍塌、AI 渗透率冲到 80% 以上;一边是板块跑输大盘、龙头利润腰斩再腰斩。
这两件事发生在同一个行业、同一段时间里。所以真正的问题不是"AI 能不能做内容"——答案是能,而且做得又快又便宜——而是:AI 省下来的那 90% 的钱,最后落在了谁的口袋里?
一一分钟一部:产能是怎么被炸开的
先把产能这件事说清楚,因为它是后面所有变化的起点。
据 DataEye《2026 上半年 AI 剧漫剧数据报告》,今年 1 月至 5 月国内 AI 剧/漫剧市场规模已突破 220 亿元,全年有望冲击 400 亿元,较 2025 年的 168 亿元增长约 138%。用户端同样陡峭:AI 短剧用户规模从 2025 年底的约 1.2 亿,跃升到 2026 年上半年突破 6 亿(来源:DataEye,2026)。
产能端更夸张。抖音端原生数据显示,2026 年 1 月至 6 月新增 AI 短剧总计 22.19 万部,其中 1055 部播放量破亿,新增播放量达 5157.38 亿;6 月单月播放增量攀升至 1557.8 亿,创下半年最高值(来源:DataEye / 国际商报,2026-09-01)。
一个关键的技术细节值得单独拎出来:抖音端头部榜单中,仿真人剧的占比从 2025 年的 7%,升到 2026 年 5 月的近九成(来源:DataEye,2026)。2024 年前后的 AI 剧有个致命毛病——"主角一集换一次脸",观众看两集就弃了。角色一致性问题被解决之后,观众的评价坐标从"像不像真人"切换到了"故事好不好看"。需求端的这层窗户纸一捅破,供给端的洪水才真正有了承接的地方。
但也要把口径讲清楚,免得被数字带跑。"400 亿"是机构预测值,且包含漫剧等细分形态;而微短剧整体大盘按艾媒口径 2025 年已达 677.9 亿元,已经超过当年全国电影票房。换句话说,AI 剧吃到的增量,是在一个本就庞大的底盘上长出来的,而不是凭空创造出来的新需求(来源:新浪财经,2026-09-08)。
AI 内容两年:产能狂奔与成本坍塌同轨发生
二省下的 90%,没留在做内容的人手里
真正改变行业结构的,是成本。
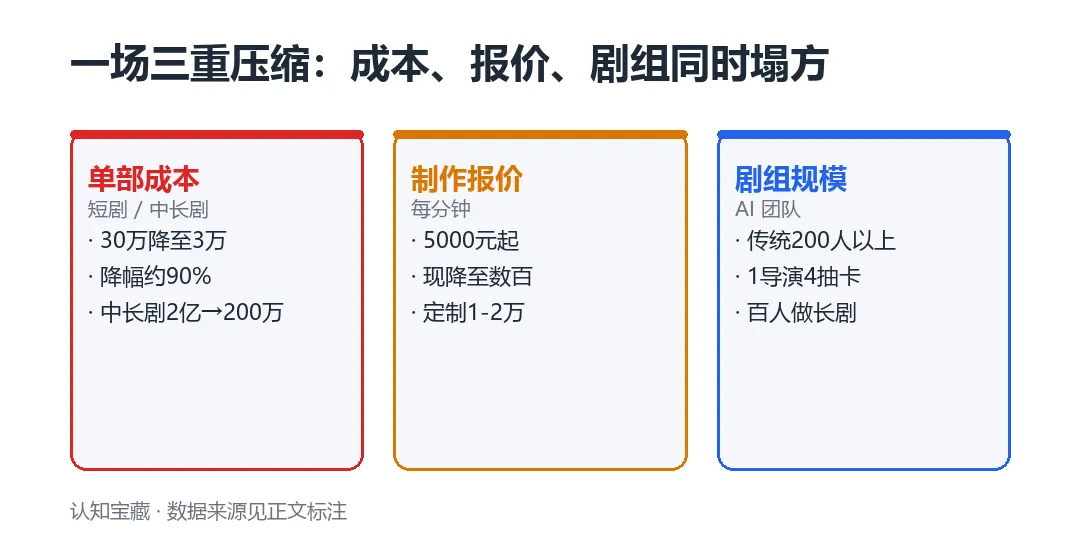
据新浪财经报道,短剧单部成本从约 30 万元降至 3 万元,降幅约 90%;中长剧从 2 亿元级压至 200 万元级,降幅约 99%。标准化 AI 短剧的制作报价,已经从每分钟 5000 元跌到数百元,逼近成本底线;而定制化项目仍能维持每分钟 1 万至 2 万元,量价分层十分明显(来源:新浪财经《AI短剧规模冲向400亿》,2026-09-08)。中泰证券研报则指出,2026 年上半年 AI 短剧的制作成本较 2025 年整体再降 80% 到 90%。
组织形态跟着一起被压缩。传统长剧需要 200 人以上的剧组,而一个 AI 核心团队"1 名导演加 4 名抽卡师"就能完成约 14 集内容;国内首部上星播出的 AIGC 长剧《后西游记》,也只是以百人团队分四组作业(来源:新浪财经,2026-09-08)。
《后西游记》是个很好的坐标。它登陆湖南卫视电视剧黄金档,第一季规划 30 集,每集正片约 40 至 45 分钟,采用标准电视台长剧规格。据该剧主创、导演透露,单集成本约 90 多万元,折合单分钟成本约 2 万至 3 万元,整季制作预算约 2700 万至 3000 万元——不到传统三维动画剧集的十分之一,也远低于传统 S 级古装真人剧(来源:中国经营报,2026-09)。
还有更极端的个体样本。AI 奇幻求生短剧《归墟》的创作者"泫九",独自完成了从世界观搭建、剧本撰写到画面生成、剪辑配乐的全部流程:12 集、每集约 8 分钟,近 20 万元的算力投入,换来全网播放量过亿(来源:国际商报,2026-09-01)。
问题恰恰出在这里:当摄像机人人都买得起,摄像机本身就不值钱了。
中金公司的测算给出了降本的天花板——制作环节集中了行业 70% 到 80% 的成本,AI 的降本潜力可观:虚拟拍摄基地最高削减 85% 的场景搭建成本,数字人演员原画建模成本降低 80%,特效制作周期最多缩短 40%(来源:中金公司,2026)。可降本的另一面,是门槛消失带来的供给涌入:成都众读宣布全面退出真人实拍,九州文化真人剧产能砍半、AI 剧及漫剧占比达 95%,从业者估算影视行业八至九成已不同程度转向 AI(来源:新浪财经,2026-09-08)。
成本坍塌,内卷随之而来。
当供给近乎无限,定价权就自动离开生产者,流向掌握流量与分发的那一端。做内容的人省下了 90% 的成本,然后发现报价也被砍掉了 90%。
一场三重压缩:成本、报价、剧组同时塌方
三唯一被业绩验证的是游戏:653 亿收入、65.7% 的利润增速
那么钱到底被谁赚走了?答案是:赚到钱的那部分传媒公司,靠的不是"会用 AI",而是"能把东西卖到全球"。
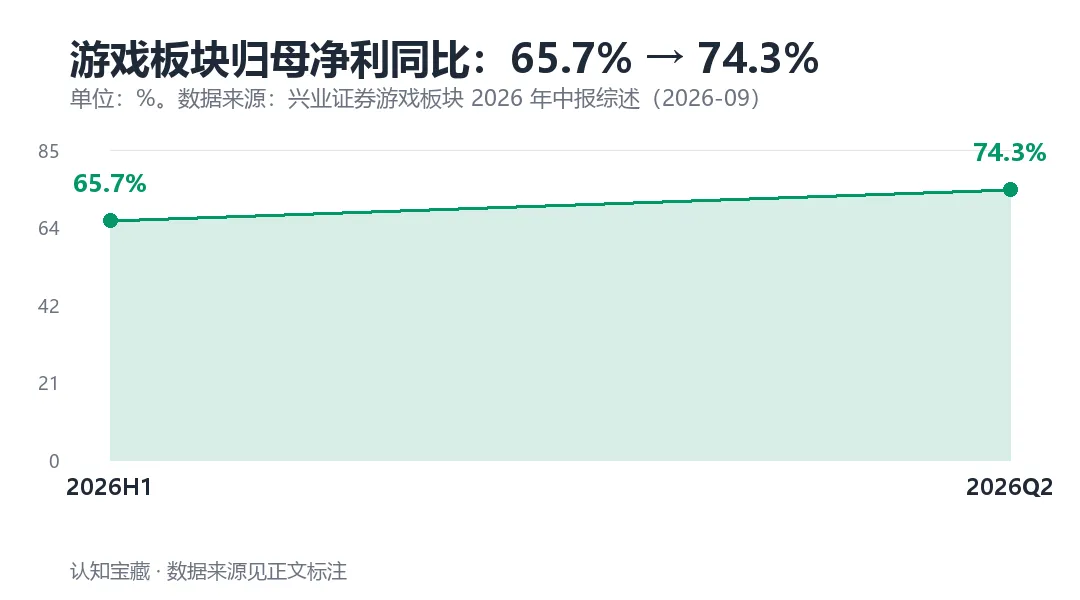
2026 年上半年,申万游戏板块营业收入 653.57 亿元,同比增长 20.0%;归母净利润 133.40 亿元,同比增长 65.7%;扣非归母净利润 100.30 亿元,同比增长 33.8%。二季度更猛:单季归母净利润 79.66 亿元,同比增 74.3%,归母净利率达到 24%,处于近年来较高水平(来源:兴业证券,2026-09)。
对比一下全行业:2026 年上半年传媒行业营业收入同比增长 2.35%,归母净利润同比增长 10.46%,利润率升至 9.2%(来源:腾讯新闻援引公开数据,2026-09-22)。游戏用 20% 的收入增速,做出了 65.7% 的利润增速——利润弹性远大于收入弹性,这是典型的"经营杠杆 + 结构优化"组合。
但有一个细节必须同时看到:游戏板块 2026 年一季度和二季度的销售费用率均为 38.3%,同比分别提升 5.2 和 4.9 个百分点(来源:兴业证券,2026-09)。也就是说,AI 把研发和制作的成本压下来了,省下的钱有相当一部分又投进了买量。AI 降本的部分收益,被流量竞价这个更凶猛的黑洞吸走了。
个体样本同样清晰。世纪华通 2026 年上半年营收 221.17 亿元,同比增长 28.53%;归母净利润 45.03 亿元,同比增长 69.51%;外销收入 143.08 亿元,同比增长 59.71%,外销占比由上年同期的 52.06% 提升到 64.69%,外销毛利率 73.82%、同比提升 2.83 个百分点(来源:世纪华通 2026 年半年报,2026-08-27)。据 Sensor Tower 2026 年 6 月全球手游发行商收入榜,其旗下 Century Games 再度蝉联亚军,《Whiteout Survival》在上线三年后再度问鼎全球手游收入冠军。
注意这条逻辑:它赚的不是"AI 帮忙省下的钱",而是"把同一款产品卖给更多人、卖到更远地方"的钱。AI 在这里的角色是杠杆,不是源头。
游戏板块归母净利同比:从 65.7% 加速到 74.3%
四全球吸金的门槛:出海、小程序,和一条见顶的用户曲线
游戏能跑出来,靠的是三条腿。
第一条是出海。据游戏工委 GPC《2026 年 1—6 月中国游戏产业报告》,上半年自研游戏海外市场实际销售收入 123.72 亿美元,同比增长 30.22%,其中美国、日本、韩国合计占比 53.84%。第二条是小程序:小程序移动游戏收入 316.57 亿元,同比增长 36.01%,成为最重要的增量之一。第三条是稳定的版号供给——2026 年上半年 950 款版号常态化发放(来源:GPC,2026)。
这三条腿之所以重要,是因为国内大盘已经见顶:2026 年上半年国内游戏市场实际销售收入 1884.5 亿元,同比增长 12.17%;但用户规模 6.84 亿,同比仅微增 0.82%(来源:GPC,2026)。收入涨 12%,用户涨 0.82%——这意味着增长几乎全部来自单用户价值的深挖,而不是新用户的进入。
行业内部因此呈现明显的 K 型走势。总量平稳之下,结构性分化成为最鲜明的特征:小程序游戏以 36.01% 的增速持续领跑,客户端游戏回暖,双端互通贡献新增量(来源:GPC,2026)。谁把经典 IP 运营得更长久、把多端协同做得更顺畅、把轻量化新赛道卡位得更准,谁就能在存量时代掌握主动权。
政策也在给这条路径加码。2026 年"十五五"规划纲要首次将网络游戏写入国家五年规划,既明确引导行业健康规范发展,也把推动优质网络游戏出海上升为国家文化输出战略(来源:GPC / 公开报道,2026)。
一句话总结这一节:当流量不再增长,分发能力就取代生产能力,成为行业里最贵的东西。
五5 连板与 -81.75%:9 月 22 日那场涨停潮在买什么
如果说前四节讲的是产业,这一节讲的是情绪——而这两者最近正在剧烈背离。
先看一组对照:同一家公司,股价 5 连板,中报净利润 -81.75%。
2026 年 9 月 22 日,A 股文化传媒板块全线爆发,成为当日表现最亮眼的行业。东方财富 Choice 数据显示,截至收盘文化传媒板块涨幅达 3.15%,总成交额 455.41 亿元,主力资金净流入 30.04 亿元,板块内 79 只个股上涨、仅 5 只下跌。个股层面,内蒙新华豪取 5 连板,新华文轩 3 连板,华媒控股、新华传媒 2 连板,智度股份、引力传媒、中国出版、天威视讯涨停(来源:证券日报,2026-09-22)。
然而同一批公司里的内蒙新华,2026 年中报净利润同比大幅下降 81.75%(来源:腾讯新闻,2026-09-22)。股价 5 连板,业绩 -81.75%,这不叫价值发现,叫情绪驱动。
真正点燃情绪的是两件事。第一件是资产重组:9 月 18 日晚,新华传媒公告拟以发行股份方式购买上海界面财联社科技股份有限公司 100% 股权,发行价 3.93 元/股,构成重大资产重组。复牌后一字涨停、封单高达 108.1 亿元;9 月 22 日竞价继续封板,封单 53.23 亿元、全天成交额仅 0.15 亿元、换手率低至 0.24%(来源:网易财经,2026-09-22)。这被市场解读为"传媒国企资产整合第一枪",随后中信出版、中国出版、龙版传媒、读者传媒等出版类国企都被纳入"重组预期"的炒作半径。
同一天里的四个数字:业绩与股价的背离
第二件是政策。9 月 21 日前后,两份国家级规划在同一周内落地:国家新闻出版署印发《出版业发展"十五五"规划》,共 10 章、围绕 8 个方面提出重点任务,开列 8 个专栏、33 个重大工程项目,明确提出实施人工智能赋能出版行动,加强出版垂类模型和智能体研发应用,并点名"龙凤编辑大模型""凤凰智灵出版服务平台",提出到 2030 年印刷工业总产值达 1.6 万亿元左右、成年国民综合阅读率超 83%;文化和旅游部发布的《文化产业发展"十五五"规划》,则明确提出支持符合条件的文化企业通过上市、股权、债券等方式融资,培育文化领域耐心资本,推动人工智能与内容创作、传播分发、消费体验等产业链重点环节深度融合(来源:公开政策文件,2026-09)。
把这三层叠起来看,9 月 22 日买的是"低估值 + 新故事 + 资产注入预期",而不是"AI 提振了业绩"。情绪驱动的行情最怕接力断档——这也是为什么同一天里,芒果超媒的归母净利润下滑 73.58% 这件事,几乎没人在讨论。
六AI 不是印钞机,是筛选器
回到开头那个问题:AI 省下的钱去哪了?
答案分散在三处:一部分被近乎无限的供给竞争抹平了(报价从每分钟 5000 元跌到数百元),一部分被流量竞价吃掉了(游戏销售费用率 38.3%,同比提升约 5 个百分点),剩下的那部分,流向了有 IP、有渠道、能把产品卖到海外的少数公司。
加拿大影视公司制片人刘纯在接受中国经营报采访时说得很直白:"过去大家比'谁会用 AI''谁生成得快',但未来单纯会操作 AI 工具已很难形成真正的壁垒。真正重要的是三件事:成熟稳定的 AI 影视生成生产流程;好的 IP 和内容能力;海外本地化与发行的能力。"(来源:中国经营报,2026-09)
北京大学副研究员吕帆则把这个变化概括为从"流水线"到"严选"的转向——当生产不再是瓶颈,选择什么值得生产才成为瓶颈(来源:国际商报,2026-09-01)。
所以,财联社那篇记者传真里"AI 应用渗透率超 80%"这个数字,正确的读法不是"80% 的公司要赚钱了",而是"会用 AI 已经成了行业及格线"。及格线从来不产生超额利润,它只会淘汰不及格的人。
对内容行业而言,AI 是一次彻底的权力转移:它把稀缺性从"能不能做出来"那里拿走,重新安放到"能不能卖出去"身上。生产成本趋近于零的那一刻,分发能力就成了唯一的定价权。
一分钟能诞生一部短剧的今天,最贵的已经不是把片子拍出来,而是让它在六亿人的屏幕上被看见、被付费、被记住。
那么问题留给你:如果 AI 让每个人都能拍电影,你会为哪一部付费——是制作最精良的那部,还是唯一被你看见的那部?
本文基于公开信息整理。数据来源包括:DataEye《2026 上半年 AI 剧漫剧数据报告》、中国网络视听协会、游戏工委 GPC《2026 年 1—6 月中国游戏产业报告》、兴业证券与中金公司及中泰证券研报、世纪华通 2026 年半年报、Sensor Tower 榜单、新浪财经(2026-09-08)、国际商报(2026-09-01)、中国经营报(2026-09)、证券日报(2026-09-22)、腾讯新闻与网易财经(2026-09-22)、国家新闻出版署《出版业发展"十五五"规划》及文化和旅游部《文化产业发展"十五五"规划》。文中涉及的机构预测值(如 AI 短剧 400 亿元市场规模)均已在正文标注口径。本文不构成任何投资建议。

