乌克兰、德国、韩国玩家入场:短剧出海不再是中国的独角戏
- 2026-11-18 09:04:03
乌克兰、德国、韩国玩家入场:短剧出海不再是中国的独角戏一份榜单里最危险的事,从来不是谁排到了第一。
是名单里出现了你不认识的名字。
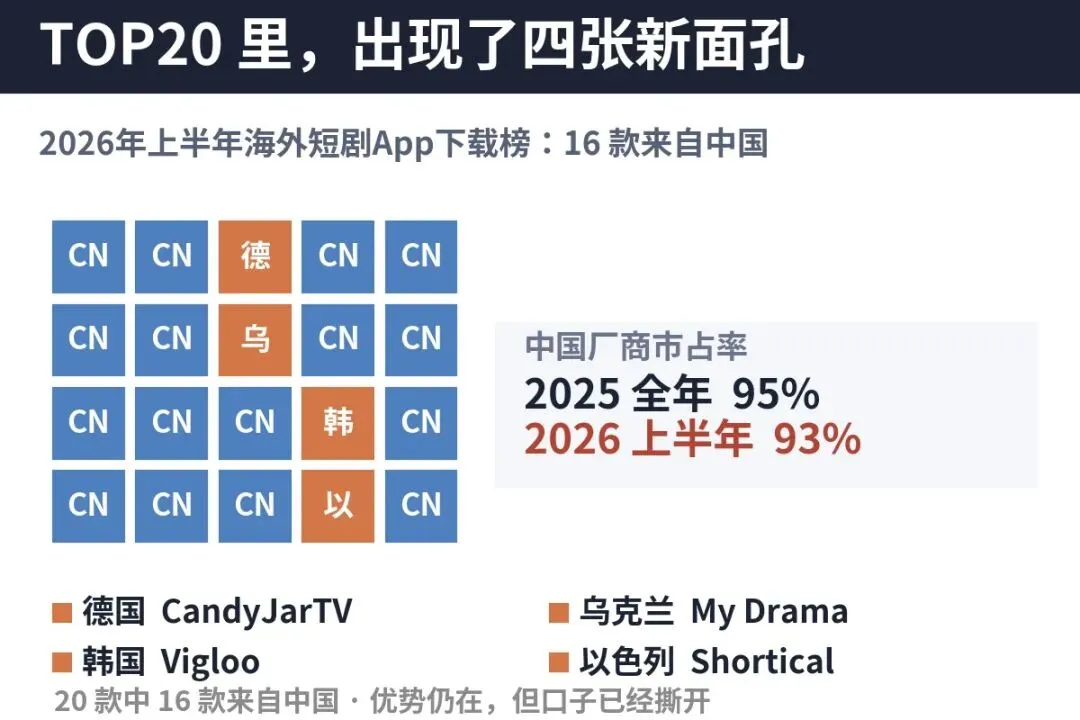
DataEye 发布的 2026 年上半年海外短剧 App 下载榜,TOP20 里第一次出现了几个陌生面孔:德国的 CandyJarTV、乌克兰的 My Drama、韩国的 Vigloo、以色列的 Shortical。榜单上二十款应用,还有十六款是中国的,看上去仍然是压倒性优势。
但真正值得盯的是另一个数字。
中国厂商在海外短剧市场的收入占比,从 2025 年全年的 95%,降到了 2026 年上半年的 93%。
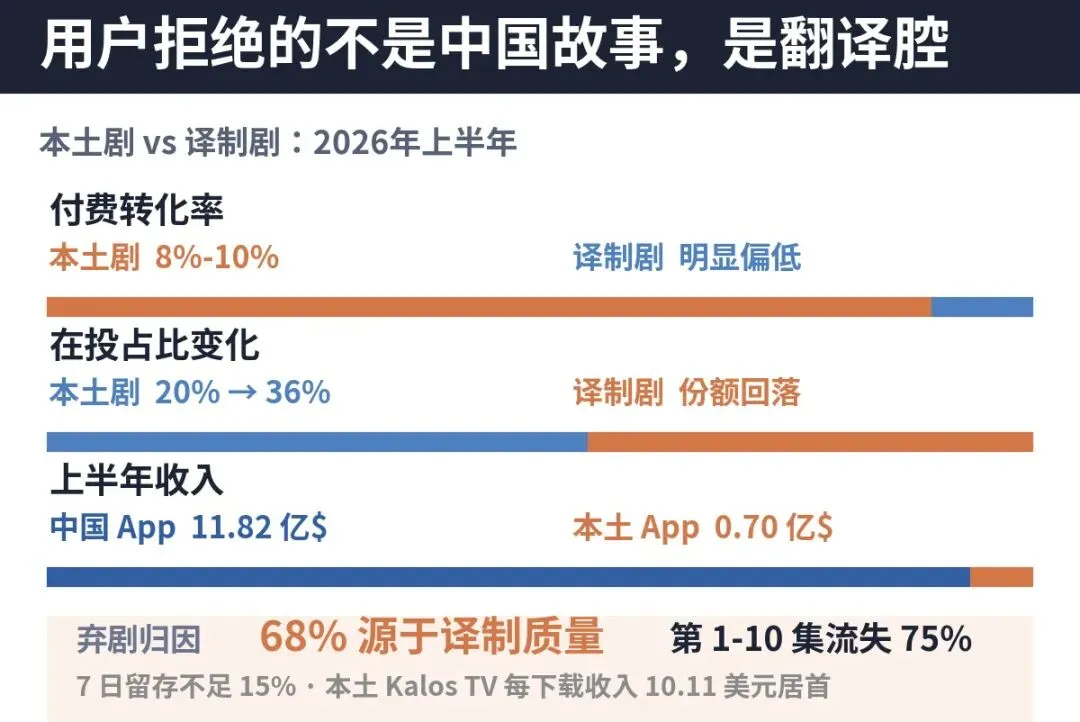
两个百分点。说大不大,说小也不小。它小到你可以轻描淡写地解释成统计误差,也大到足够改变一家公司未来三年的战略重心。同一份数据里还有一个更直观的对照:2026 年上半年海外短剧 App 双端内购收入 12.7 亿美元,其中中国 App 占了 11.82 亿,海外本土 App 加起来只有 7000 万美元。绝对值上的差距是十七倍,但一个 7000 万美元的市场从零长出来,只需要一年的时间。
先把结论放在这儿,三十秒讲完。
这不是中国短剧出海的失败信号,这是一个赛道从“抢占期”进入“分工期”的必然过程。真正被撕开的口子不是那两个百分点的份额,而是一个更本质的问题:谁离用户更近。中国团队过去三年的优势是工业化和投放效率,这个优势今天依然在;但本土玩家正在悄悄拿走另一项资产——文化贴合度,而这项资产在付费转化上的表现,比很多人想象的要狠得多。
下面把这盘棋拆开看
两个百分点,藏着三个信号
先看第一个信号:进场的不是游击队,是正规军。
上半年榜单一出来,容易让人产生一种错觉,觉得这是几家小公司在试水。把信息摊开就不是这么回事了。德国的 CandyJarTV 在 2026 年 7 月直接杀进收入 TOP20,位列第 14,当月收入环比大涨 75%;乌克兰的 My Drama 排在收入 TOP20 第 13 位;日本市场里,本土平台 TopShort 靠着深度本土化曾经登顶日本 iOS 娱乐榜下载第一,尽管中国出海平台已经拿下日本短剧市场 90% 以上的份额;印度那边更直接,Kuku TV 以 1421 万次下载、409.9 万美元收入双双登顶,7 月还有 Story TV、QuickTV 等三款印度本土 App 同时挤进下载 TOP20。
这些不是 demo,是已经在榜单上排到第 13、14 名的生意。
第二个信号写在钱里。
乌克兰的 Holywater 拿到了亚洲之外短剧领域最大的单笔融资,2200 万美元;整个赛道一年的全球投资额已经飙到 84 亿美元。2026 年初,美国福克斯投资了乌克兰的头部短剧平台。政策层面也在动:美国洛杉矶市议会以 14 比 0 的投票结果通过动议,决定研究设立一项 500 万美元的微短剧制作补贴计划;新泽西州帕特森市一座专门的“短剧工厂”已经落地,投资 2.5 亿美元。
资本和政策同时进场,说明一件事情:在当地人眼里,短剧已经不再是“中国人在做的一门生意”,而是一个本地的数字内容产业。这个身份转换,比任何一份榜单的排名变化都要重要。
第三个信号藏在内容类型里。
行业调研显示,海外本土剧的在投占比已经从不足 20% 升到了 36%。对应的另一端是付费转化——本土剧的付费转化率普遍在 8% 到 10%,明显高于译制剧。还有一个数字很多人知道但没往心里去:出海剧第 1 到 10 集的用户流失率高达 75%,7 日留存不足 15%,而 68% 的弃剧原因指向译制质量。
这三条拼起来是同一句话:用户不是在拒绝中国故事,用户是在拒绝翻译腔。
本土玩家凭什么进得来:三张牌
过去一年,很多出海团队内部复盘的时候都会问同一个问题:明明我们的制作更专业、投放更精细、预算是对方的几十倍,为什么对方能在一个国家里慢慢长起来?
答案其实只有三个词。
第一个词是近。
本地人不需要做用户调研就知道他们老乡在什么时间点最容易付费、什么样的家庭关系能让人上头、什么样的台词念出来会尴尬。这些东西做问卷是问不出来的,因为用户自己也不知道。AI 翻译可以解决语言问题,解决不了“这句话在当地的客厅里说出口,会不会让人觉得假”。
第二个词是轻。
想象一下两边的成本结构。中国团队的标准打法是预制加规模化投放:一部翻译剧制作 8 万美元,北美要配 120 万到 180 万美元投流,北美单剧总成本超过 150 万美元。这是一个必须用现金流去扛的重资产模型。而本土小团队可以只拍自己国家的题材,只在本土渠道小规模跑通模型,验证完再放大。他们不需要背住一整个“全球发行”的想象,只需要在一个语言区里活下来。
第三个词是准。
青榕传媒旗下的 Kalos TV 是个很好的观察样本。它的每下载收入(RPD)达到 10.11 美元,位居行业第一,是行业均值的近 3 倍。它走的路线恰恰不是中国平台惯用的“海量译制铺量”,而是用本土题材加精细化投放,把单个用户的价值做到极致。
这个数字的分量在于:它证明了在同一套流量价格下,内容本地化程度可以直接把单位收益拉开三倍。同样花一块钱买来一个人,有人赚三块,有人赚一块。差别不在投放技巧,在你给他的东西是不是他想看的。
说到这里,可以在评论区抛个问题:如果你现在要进入一个全新的国家市场,你会选择把国内已有的爆款翻译过去,还是从零找本地编剧写一个本土剧本?前者便宜快,后者贵但可能更准。欢迎在评论区说说你的选择和理由。
中国团队手里的牌,还剩几张
讲完对手,讲回自己。
很多人一看到 95% 掉到 93%,第一反应是慌。其实冷静点看,中国出海团队手里的牌不但没少,反而换成了更值钱的一套。
第一张牌是工业化产能,而且这条护城河这两年还在加深。
2026 年第一季度,国产微短剧产量里 AI 漫剧的占比已经到 95%;行业里每天有 1500 部 AI 剧上线;AI 真人短剧每分钟成本从 4000 到 5000 元降到约 1000 元;Seedance 2.0 mini 的价格是 0.16 元每秒,一集 5 分钟的 AI 短剧视频成本不到 50 元。在成都那场 AI 文娱出海峰会上给出一个判断:出海短剧单部制作成本降幅约 90%,从几十万元降到了数万元。
这个成本曲线,是任何其他国家的同行短期内复制不了的。它背后是一整个模型厂商、算力供应、素材生态和工作流工具的组合,不是单点的技术优势。
第二张牌是把投流做成科学的能力。
这句话听起来抽象,换成数据就清楚了。美国市场全周期 ROI 要做到 1.8 才能打平,国内及格线是 1.2;获客成本按区域分:北美 5.28 美元、亚太 0.93 美元、拉美 0.34 美元、欧洲中东 1.03 美元。知道这些数字只是入门,真正的能力是你能把“哪个市场配什么素材、什么剧的第几集卡付费点、什么时间段加投”这套变量组合,跑成一个能复用的决策树。这需要几百次失败堆出来的样本,本土新玩家没钱也没时间买这个教训。
第三张牌是全球调度能力。
单看某一个国家,本土团队可能更懂。但短剧出海的收入地图是割裂的:收入 Top3 的美国、日本、英国合计占 46%,北美单区域贡献接近九成出海短剧收入;而下载 Top3 是印度、印尼、巴西,巴西同时还在收入前五。中东是另一幅图景,2025 年前 11 个月短剧下载量增长近 10 倍、收入增长近 6 倍;东南亚和拉美加起来占全球短剧下载量的 51%,但付费意愿偏低。
把这四个黑体数字放在一张地图上:这里是收钱的,这里是抢人的,这里是刚刚起步的,这里是未来三年的储备。能同时在这四种地形里调度预算和产能的组织,全世界也没几家,而这些公司几乎都在中国。
MPA 的预测给了一个更大的背景:中国以外的微短剧市场,2026 年是 36 亿美元,到 2031 年会走到 95 亿美元。一个还要翻接近三倍的市场,不会因为多了几个新面孔就装不下中国人。
真正该担心的不是份额,是认知没跟上
最后说点更底层的判断。
这一轮本土玩家入场,表面冲击的是中国团队的份额,深层冲击的是中国团队看市场的方式。
举个特别实在的例子。同样是花钱买量,北美 CPI 是 5.28 美元,拉美是 0.34 美元,中间差了十五倍。过去很多团队的路径依赖是:先把英语市场做透,别的市场以后再说。这个逻辑在红利期没问题,因为英语市场的付费能力足够覆盖一切成本。但当英语市场被巨头和本土新玩家一起卷到 ROI 1.8 才打平的时候,继续把全部弹药压在 5.28 美元的市场上,本质上是在用自己最贵的子弹打最贵的靶。
而另一边的现实是:2026 年前两个月,行业投放素材 518 万组,同比涨了 260%,收入只涨了 5%。投流费用占总收入 80% 以上,中文在线销售费用率 65%,掌阅 68.1%。ReelShort 年营收 57.2 亿元仍净亏 8500 万元,点众流水 40 亿元净利率不足 1%。
把这些数字放在同一个盘子里,会得到一个不太舒服但很诚实的结论:
不是市场变差了,是原来那套“把中文内容翻译出去、投放到最贵的地方、靠爆款回收”的模型,边际效率已经见顶了。本土玩家的入场只是让这件事提前暴露出来。它们没有夺走什么,它们只是把这个行业里一直存在、但被高增长掩盖的问题,照给你看。
这就是最值得留下的一句话:任何一门生意,当外部的模仿者开始成批出现,说明你真正的护城河从来不是你原以为的那条。你以为你的护城河是会做剧,其实市场告诉你,会做剧的人很快会变多;你真正的护城河是把“做剧、投放、回收、再复制”这四件事连成一台机器的能力,以及在这台机器里沉淀下来的数据资产。
对中国团队来说,接下来的路其实很清楚:从“把剧卖到全世界”,切换到“把做剧的能力铺到全世界”。前者打的是产品差,后者打的是认知差和系统差。前者会被本土模仿追上,后者不会。
具体到动作上有一个很简单的自检:把你今年用在“翻译和配音”上的钱,和用在“为某个市场原创内容”上的钱分开记账。如果前者占比超过八成,那你的生意结构还停留在三年前。
如果你愿意把这个话题再往下挖一层,AI 短剧操盘手俱乐部里有更细的东西:每个重点市场的 CPI 与 ROI 基准、可以直接照着算的成本回本模型、逐个平台的拆解规则,还有每天都在更新的案例复盘和行业情报。
本土剧付费转化率 8% 到 10%,明显高于译制剧——你觉得三年后,中国出海公司会在海外本地建剧组,还是继续把国内的产能和剧本输送出去?
北美 CPI 5.28 美元、拉美 0.34 美元,相差十五倍。你的下一部剧会押北美,还是先去拉美和东南亚练手把 ROI 跑正?
数据来源:DataEye、MPA、点点数据及上市公司公开财报
AI短剧操盘手俱乐部
2026年9月22日 EMD推荐阅读: 操盘手解读+解析白皮书@AiGC短剧操盘手俱乐部|完整版智库地图拆解 红果下场做AI短剧培训了,我采访了他们的课程负责人,发现了这个秘密 可灵3.0和Seedance 2.0到底谁强?一位读者拿5万块实测,结局被很多人猜错了 红果最新政策解读:AI短剧扶持收紧、真人剧单部最高150万,平台在下什么棋?
是名单里出现了你不认识的名字。
DataEye 发布的 2026 年上半年海外短剧 App 下载榜,TOP20 里第一次出现了几个陌生面孔:德国的 CandyJarTV、乌克兰的 My Drama、韩国的 Vigloo、以色列的 Shortical。榜单上二十款应用,还有十六款是中国的,看上去仍然是压倒性优势。
但真正值得盯的是另一个数字。
中国厂商在海外短剧市场的收入占比,从 2025 年全年的 95%,降到了 2026 年上半年的 93%。
两个百分点。说大不大,说小也不小。它小到你可以轻描淡写地解释成统计误差,也大到足够改变一家公司未来三年的战略重心。同一份数据里还有一个更直观的对照:2026 年上半年海外短剧 App 双端内购收入 12.7 亿美元,其中中国 App 占了 11.82 亿,海外本土 App 加起来只有 7000 万美元。绝对值上的差距是十七倍,但一个 7000 万美元的市场从零长出来,只需要一年的时间。
这不是中国短剧出海的失败信号,这是一个赛道从“抢占期”进入“分工期”的必然过程。真正被撕开的口子不是那两个百分点的份额,而是一个更本质的问题:谁离用户更近。中国团队过去三年的优势是工业化和投放效率,这个优势今天依然在;但本土玩家正在悄悄拿走另一项资产——文化贴合度,而这项资产在付费转化上的表现,比很多人想象的要狠得多。
两个百分点,藏着三个信号
先看第一个信号:进场的不是游击队,是正规军。
上半年榜单一出来,容易让人产生一种错觉,觉得这是几家小公司在试水。把信息摊开就不是这么回事了。德国的 CandyJarTV 在 2026 年 7 月直接杀进收入 TOP20,位列第 14,当月收入环比大涨 75%;乌克兰的 My Drama 排在收入 TOP20 第 13 位;日本市场里,本土平台 TopShort 靠着深度本土化曾经登顶日本 iOS 娱乐榜下载第一,尽管中国出海平台已经拿下日本短剧市场 90% 以上的份额;印度那边更直接,Kuku TV 以 1421 万次下载、409.9 万美元收入双双登顶,7 月还有 Story TV、QuickTV 等三款印度本土 App 同时挤进下载 TOP20。
这些不是 demo,是已经在榜单上排到第 13、14 名的生意。
第二个信号写在钱里。
乌克兰的 Holywater 拿到了亚洲之外短剧领域最大的单笔融资,2200 万美元;整个赛道一年的全球投资额已经飙到 84 亿美元。2026 年初,美国福克斯投资了乌克兰的头部短剧平台。政策层面也在动:美国洛杉矶市议会以 14 比 0 的投票结果通过动议,决定研究设立一项 500 万美元的微短剧制作补贴计划;新泽西州帕特森市一座专门的“短剧工厂”已经落地,投资 2.5 亿美元。
资本和政策同时进场,说明一件事情:在当地人眼里,短剧已经不再是“中国人在做的一门生意”,而是一个本地的数字内容产业。这个身份转换,比任何一份榜单的排名变化都要重要。
第三个信号藏在内容类型里。
行业调研显示,海外本土剧的在投占比已经从不足 20% 升到了 36%。对应的另一端是付费转化——本土剧的付费转化率普遍在 8% 到 10%,明显高于译制剧。还有一个数字很多人知道但没往心里去:出海剧第 1 到 10 集的用户流失率高达 75%,7 日留存不足 15%,而 68% 的弃剧原因指向译制质量。
这三条拼起来是同一句话:用户不是在拒绝中国故事,用户是在拒绝翻译腔。
过去一年,很多出海团队内部复盘的时候都会问同一个问题:明明我们的制作更专业、投放更精细、预算是对方的几十倍,为什么对方能在一个国家里慢慢长起来?
答案其实只有三个词。
第一个词是近。
本地人不需要做用户调研就知道他们老乡在什么时间点最容易付费、什么样的家庭关系能让人上头、什么样的台词念出来会尴尬。这些东西做问卷是问不出来的,因为用户自己也不知道。AI 翻译可以解决语言问题,解决不了“这句话在当地的客厅里说出口,会不会让人觉得假”。
第二个词是轻。
想象一下两边的成本结构。中国团队的标准打法是预制加规模化投放:一部翻译剧制作 8 万美元,北美要配 120 万到 180 万美元投流,北美单剧总成本超过 150 万美元。这是一个必须用现金流去扛的重资产模型。而本土小团队可以只拍自己国家的题材,只在本土渠道小规模跑通模型,验证完再放大。他们不需要背住一整个“全球发行”的想象,只需要在一个语言区里活下来。
第三个词是准。
青榕传媒旗下的 Kalos TV 是个很好的观察样本。它的每下载收入(RPD)达到 10.11 美元,位居行业第一,是行业均值的近 3 倍。它走的路线恰恰不是中国平台惯用的“海量译制铺量”,而是用本土题材加精细化投放,把单个用户的价值做到极致。
这个数字的分量在于:它证明了在同一套流量价格下,内容本地化程度可以直接把单位收益拉开三倍。同样花一块钱买来一个人,有人赚三块,有人赚一块。差别不在投放技巧,在你给他的东西是不是他想看的。
说到这里,可以在评论区抛个问题:如果你现在要进入一个全新的国家市场,你会选择把国内已有的爆款翻译过去,还是从零找本地编剧写一个本土剧本?前者便宜快,后者贵但可能更准。欢迎在评论区说说你的选择和理由。
讲完对手,讲回自己。
很多人一看到 95% 掉到 93%,第一反应是慌。其实冷静点看,中国出海团队手里的牌不但没少,反而换成了更值钱的一套。
第一张牌是工业化产能,而且这条护城河这两年还在加深。
2026 年第一季度,国产微短剧产量里 AI 漫剧的占比已经到 95%;行业里每天有 1500 部 AI 剧上线;AI 真人短剧每分钟成本从 4000 到 5000 元降到约 1000 元;Seedance 2.0 mini 的价格是 0.16 元每秒,一集 5 分钟的 AI 短剧视频成本不到 50 元。在成都那场 AI 文娱出海峰会上给出一个判断:出海短剧单部制作成本降幅约 90%,从几十万元降到了数万元。
第二张牌是把投流做成科学的能力。
这句话听起来抽象,换成数据就清楚了。美国市场全周期 ROI 要做到 1.8 才能打平,国内及格线是 1.2;获客成本按区域分:北美 5.28 美元、亚太 0.93 美元、拉美 0.34 美元、欧洲中东 1.03 美元。知道这些数字只是入门,真正的能力是你能把“哪个市场配什么素材、什么剧的第几集卡付费点、什么时间段加投”这套变量组合,跑成一个能复用的决策树。这需要几百次失败堆出来的样本,本土新玩家没钱也没时间买这个教训。
第三张牌是全球调度能力。
单看某一个国家,本土团队可能更懂。但短剧出海的收入地图是割裂的:收入 Top3 的美国、日本、英国合计占 46%,北美单区域贡献接近九成出海短剧收入;而下载 Top3 是印度、印尼、巴西,巴西同时还在收入前五。中东是另一幅图景,2025 年前 11 个月短剧下载量增长近 10 倍、收入增长近 6 倍;东南亚和拉美加起来占全球短剧下载量的 51%,但付费意愿偏低。
把这四个黑体数字放在一张地图上:这里是收钱的,这里是抢人的,这里是刚刚起步的,这里是未来三年的储备。能同时在这四种地形里调度预算和产能的组织,全世界也没几家,而这些公司几乎都在中国。
MPA 的预测给了一个更大的背景:中国以外的微短剧市场,2026 年是 36 亿美元,到 2031 年会走到 95 亿美元。一个还要翻接近三倍的市场,不会因为多了几个新面孔就装不下中国人。
最后说点更底层的判断。
这一轮本土玩家入场,表面冲击的是中国团队的份额,深层冲击的是中国团队看市场的方式。
举个特别实在的例子。同样是花钱买量,北美 CPI 是 5.28 美元,拉美是 0.34 美元,中间差了十五倍。过去很多团队的路径依赖是:先把英语市场做透,别的市场以后再说。这个逻辑在红利期没问题,因为英语市场的付费能力足够覆盖一切成本。但当英语市场被巨头和本土新玩家一起卷到 ROI 1.8 才打平的时候,继续把全部弹药压在 5.28 美元的市场上,本质上是在用自己最贵的子弹打最贵的靶。
而另一边的现实是:2026 年前两个月,行业投放素材 518 万组,同比涨了 260%,收入只涨了 5%。投流费用占总收入 80% 以上,中文在线销售费用率 65%,掌阅 68.1%。ReelShort 年营收 57.2 亿元仍净亏 8500 万元,点众流水 40 亿元净利率不足 1%。
把这些数字放在同一个盘子里,会得到一个不太舒服但很诚实的结论:
不是市场变差了,是原来那套“把中文内容翻译出去、投放到最贵的地方、靠爆款回收”的模型,边际效率已经见顶了。本土玩家的入场只是让这件事提前暴露出来。它们没有夺走什么,它们只是把这个行业里一直存在、但被高增长掩盖的问题,照给你看。
这就是最值得留下的一句话:任何一门生意,当外部的模仿者开始成批出现,说明你真正的护城河从来不是你原以为的那条。你以为你的护城河是会做剧,其实市场告诉你,会做剧的人很快会变多;你真正的护城河是把“做剧、投放、回收、再复制”这四件事连成一台机器的能力,以及在这台机器里沉淀下来的数据资产。
对中国团队来说,接下来的路其实很清楚:从“把剧卖到全世界”,切换到“把做剧的能力铺到全世界”。前者打的是产品差,后者打的是认知差和系统差。前者会被本土模仿追上,后者不会。
具体到动作上有一个很简单的自检:把你今年用在“翻译和配音”上的钱,和用在“为某个市场原创内容”上的钱分开记账。如果前者占比超过八成,那你的生意结构还停留在三年前。
如果你愿意把这个话题再往下挖一层,AI 短剧操盘手俱乐部里有更细的东西:每个重点市场的 CPI 与 ROI 基准、可以直接照着算的成本回本模型、逐个平台的拆解规则,还有每天都在更新的案例复盘和行业情报。
本土剧付费转化率 8% 到 10%,明显高于译制剧——你觉得三年后,中国出海公司会在海外本地建剧组,还是继续把国内的产能和剧本输送出去?
北美 CPI 5.28 美元、拉美 0.34 美元,相差十五倍。你的下一部剧会押北美,还是先去拉美和东南亚练手把 ROI 跑正?
数据来源:DataEye、MPA、点点数据及上市公司公开财报
AI短剧操盘手俱乐部
2026年9月22日
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

