北美赚规模、韩国赚单客:2026 短剧出海,韩国正成为东亚最猛的高 ARPU 增长极
- 2026-11-17 17:23:50
短剧出海 | 原创:天征出海
北美赚规模、韩国赚单客:2026 短剧出海,韩国正成为东亚最猛的高 ARPU 增长极
被低估的第四极:全球第四大海外微短剧市场 |
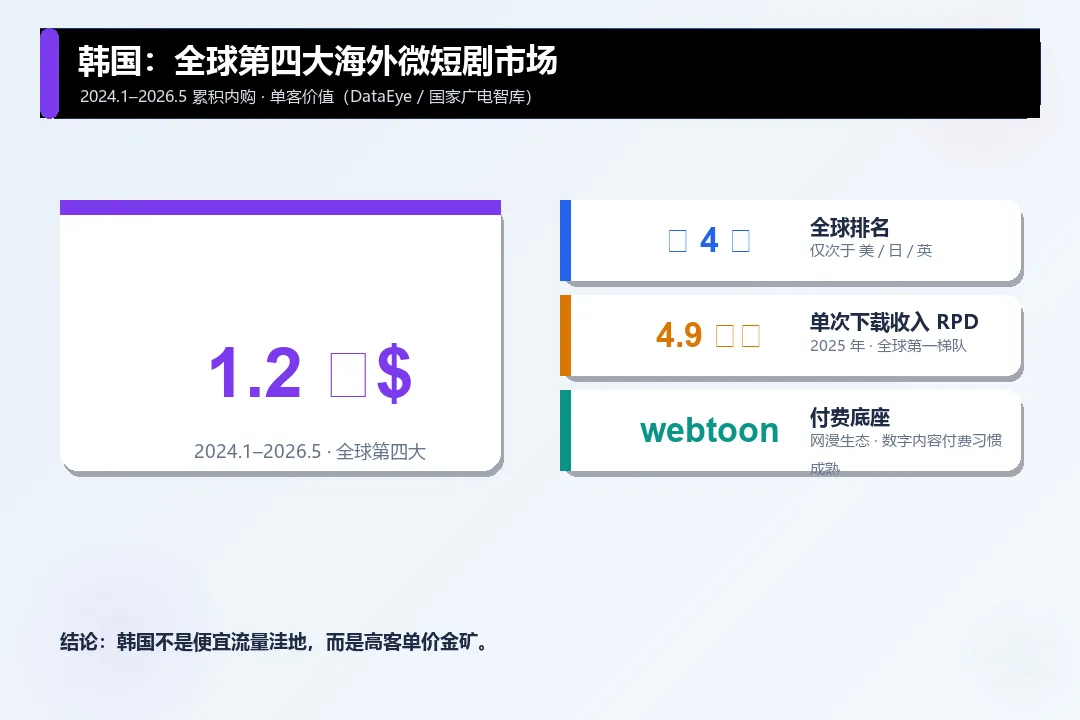
提到高价值市场,人人先喊日本;但真正"单客最值钱"的,很可能是韩国。DataEye 口径(国家广电智库《引发韩国微短剧新变局的五重驱动力》转述,覆盖 2024.1–2026.5):韩国微短剧市场累积内购收入约 1.2 亿美元,仅次于美国、日本、英国,已是全球第四大海外微短剧市场。更关键的是单客价值——2025 年韩国微短剧单次下载收入(RPD)约 4.9 美元,位居全球第一梯队。
韩国的高付费不是偶然:从流媒体到网络漫画(webtoon),韩国用户对优质数字内容的付费接受度本就高,这为微短剧的商业化提供了最稳的用户底座。对出海平台而言,韩国不是"便宜流量洼地",而是"高客单价金矿"——用精品付费内容吃单客,比用最便宜的 CPI 抢量更划算。
 |
平台座次:DramaBox 守擂,NetShort 贴身,Vigloo 本土反攻 |
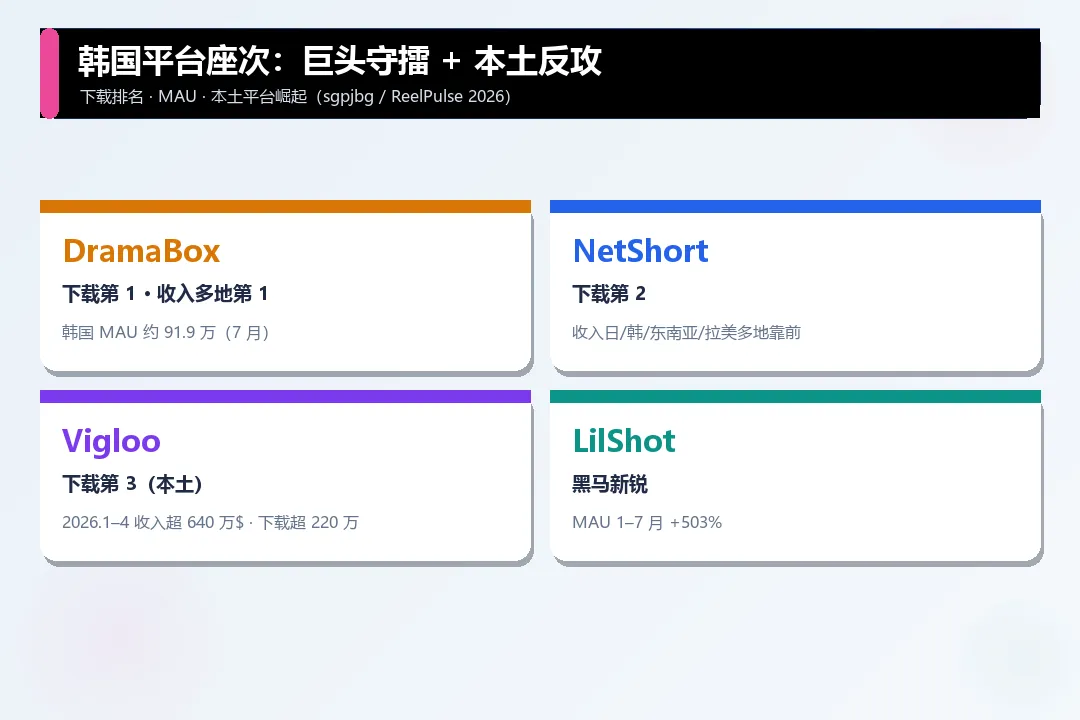
韩国市场的座次,正在上演"全球巨头 + 本土新锐"的双线博弈。sgpjbg《2026 短剧应用市场分析报告》的韩国下载排名是:DramaBox 第 1、NetShort 第 2、Vigloo 第 3;收入端 DramaBox 的统治力更强——它在日本、韩国、东南亚、拉美多地收入排第 1(ReelPulse / sgpjbg 2026)。
但本土玩家不是陪跑。ReelPulse 数据显示,DramaBox 韩国月活(MAU)约 919,761(7 月),而新锐 LilShot 的 MAU 在 1–7 月同比暴涨 +503%,是增长最猛的一匹黑马。本土平台 Vigloo 则在 2026 年 1–4 月实现全球收入超 640 万美元、下载超 220 万次,并推出 "Vigloo Studio" 创作者后台,用开放数据、收益分成和 AI 分析工具吸引制作机构——典型的"本土深耕 + 全球拓展"双轨打法(国家广电智库)。
 |
高黏性证据:月观看 264 分钟,追平本土 OTT |
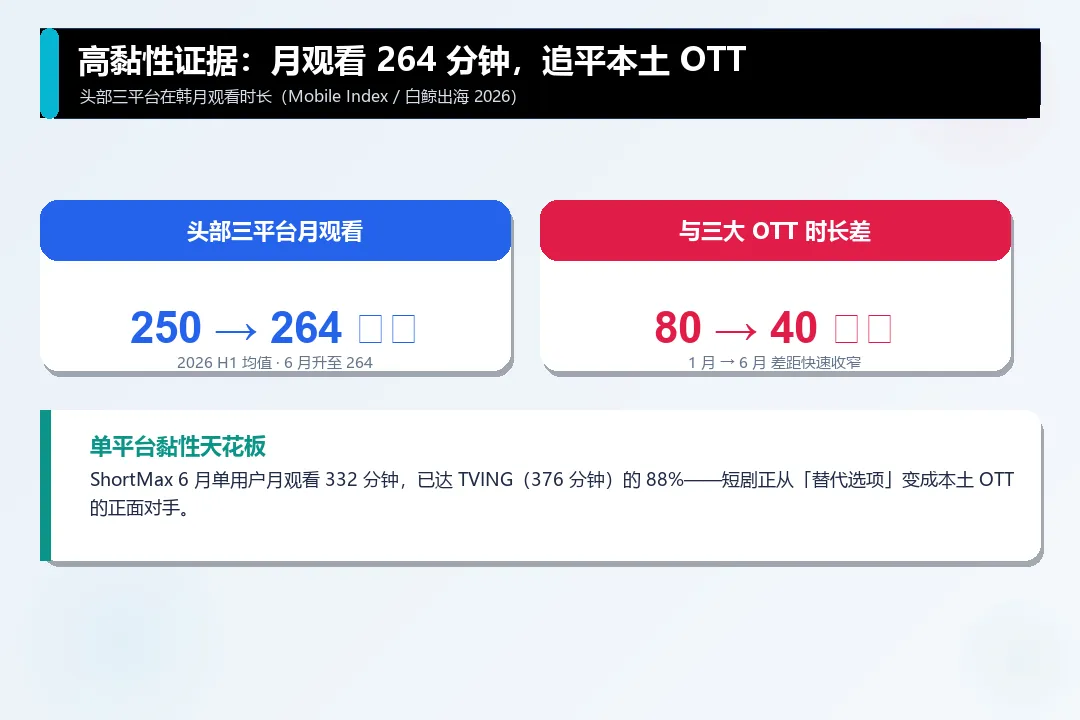
判断一个市场值不值得重仓,不能只看收入,还要看用户"黏不黏"。Mobile Index / 白鲸出海口径显示,2026 上半年中国头部三平台(DramaBox、ShortMax、ReelShort)在韩用户平均月观看时长达到 250 分钟,6 月进一步升至 264 分钟。
更刺眼的是与本土 OTT 的"贴脸"程度:韩国三大 OTT(TVING、Wavve、Coupang Play)与中国头部短剧平台的月观看时长差距,从 1 月的 80 分钟 收窄到 6 月的 40 分钟——短剧正在从"替代选项"变成"正面对手"。具体到单平台,ShortMax 6 月单用户月观看 332 分钟,已达到 TVING(376 分钟)的 88%。用户把越来越多娱乐时间交给短剧,这才是韩国高 ARPU 能持续兑现的底气。
 |
给从业者的三个判断:韩国不是洼地,是精品付费试验田 |
1)用"高 RPD + 高黏性"双优逻辑做韩国,而不是用最便宜的 CPI 抢量。 韩国 RPD 约 4.9 美元、月观看冲 264 分钟,适合用精品付费内容吃单客价值,而非陷进低价流量战。
2)本土平台已经成型,出海 App 要与"懂韩剧审美"的本地玩家正面竞争。 Vigloo、TopReels、Shortcha 等本土势力崛起,意味着单纯"搬运国内爆款"在韩国会越来越难——本地化叙事和韩式审美是入场券。
3)网漫(webtoon)生态是天然 IP 沃土。 韩国用户为数字内容付费的习惯,叠加成熟的网络漫画产业,让"网漫 IP → 短剧"的改编路径比很多市场更顺。这,才是韩国作为高 ARPU 增长极最稳的商业化底座。
天征出海交流群  |

