一分钟,圈粉全球: 短剧出海全景报告
- 2026-11-18 16:32:06
当洛杉矶片场把摄影机竖起来,当中东、东南亚的观众为"中式爽剧"熬夜充值,当一部成本仅 3000 元的 AI 短剧在海外 72 小时狂揽 50 万美元——中国微短剧已经与美国电影、韩剧、日漫并肩,跻身全球四大文化现象。
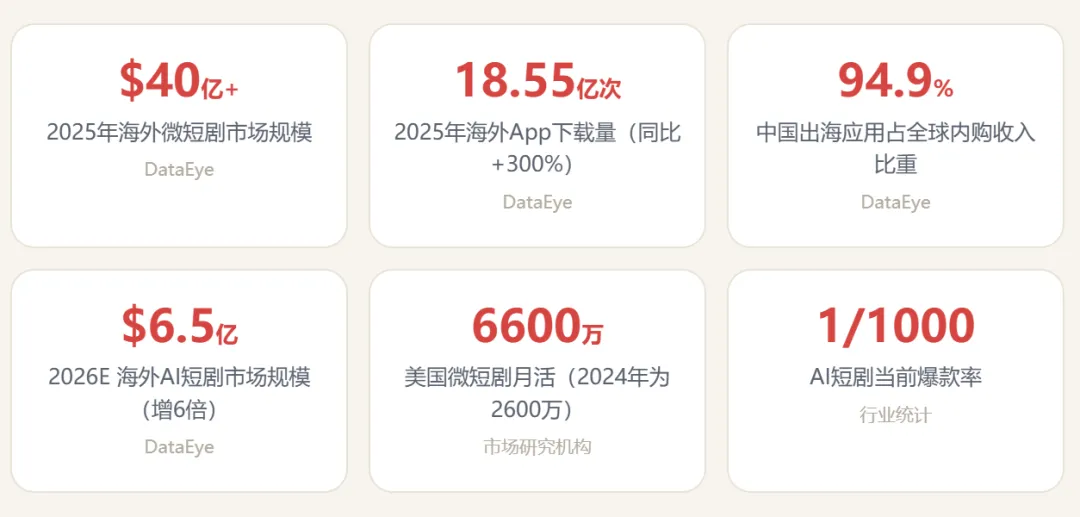
2025 年,海外微短剧市场规模约 40 亿美元;2026 年预计突破 50 亿美元。而这一次,冲锋在最前面的,是真人剧组与 AI 流水线的"双引擎"。
01
市场全景:四年,从无人问津到四十亿美元
脱胎于中国网络文学的微短剧,只用了三四年时间就完成了从"国内风口"到"全球生意"的跨越。DataEye 统计,2025 年海外微短剧市场规模约 40 亿美元(含内购、广告、订阅等全口径),2026 年有望突破 50 亿美元,行业保持约 25% 的年复合增速。Media Partners Asia 更预测,到 2030 年全球微短剧市场总收入将达 250 亿—260 亿美元。
海外微短剧市场规模:仍在陡峭的上行通道
单位:亿美元 | 口径:含 IAP 内购、IAA 广告、订阅等(DataEye)
增长的另一面是用户的爆发:2025 年海外微短剧 App 双端下载量预估 18.55 亿次,同比激增超 300%;月活用户约 1 亿——相较全球短视频近 18 亿的用户盘子,渗透率仍处早期,天花板远未触及。进入 2026 年,势头不减:一季度全球短剧应用下载量 8.5 亿次(同比 +140%),内购收入 7.5 亿美元(同比 +20%)。
一句话理解这门生意:发达市场负责"掏钱",新兴市场负责"增长"——美国、日本、英国贡献了约 46% 的内购收入;印度、印尼、巴西则是下载量的前三名。
02
真人短剧:双寡头领跑,出海逻辑从"翻译"变"建厂"
头部格局:ReelShort 与 DramaBox 的"双寡头"时代
2025 年,海外微短剧内购收入前十全部为中国平台,前三名合计收入超 9.88 亿美元、占市场四成以上;中国企业更是拿下了海外市场约九成的收入体量。Sensor Tower 数据显示,2025 年全球短剧应用内购收入突破 28 亿美元,同比增长 116%。
1 ReelShort(中文在线 · 枫叶互动)
2025 年内购收入约 4.32 亿美元稳居榜首(DataEye);全周期收入从 2023 年的 9700 万美元一路飙至 2025 年的约 7.85 亿美元(MPA),预计 2026 年突破 10 亿美元并扭亏为盈。狼人、吸血鬼、豪门恩怨,全是它的招牌菜。
2 DramaBox(点众科技)
2025 年年收入约 5.3 亿美元(Sensor Tower),下载量唯一破 2 亿的产品;2026 年前两月反超 ReelShort 登顶内购榜,当前热播榜第一《Your Loser Husband Is A Big Shot》正是标准逆袭爽文。
3 ShortMax(九州文化)/ GoodShort 等
第二梯队紧咬不放;昆仑万维旗下 DramaWave 全年收入激增 28 倍、FreeReels 下载量环比暴增约 580%,甚至曾在韩国力压 Netflix 登顶。
+ 新变量:TikTok、阅文、好莱坞
TikTok 上线独立短剧 App PineDrama,多部剧集观看量破 1 亿;阅文推出海外漫剧平台 ToonScroll;福克斯娱乐联手短剧公司,一口气规划超 200 部竖屏作品。
关键拐点:本土剧半年抢下近半江山
2026 年上半年,出海赛道最重要的结构变化发生了:海外在投本土剧数量已超 10 万部,市场份额从年初的 27% 攀升至 46%,译制剧则从 73% 回落至 54%(DataEye)。美国编剧操刀、当地演员出演、本土场景拍摄——故事变了,骨架没变:短时长、快节奏、密集反转、卡点悬念。
本土化正在改写出海剧本
海外短剧内容结构变化(DataEye,2026)
为什么值得?逻辑朴素:本土剧付费转化率普遍在 8%—10%,比译制剧高出 8—10 个百分点。市场调研机构 Apptopia 的数据同样佐证——直接翻译的中文短剧在欧美留存率不足 15%,深度本土化改编作品首周留存率可达 42%。产业端也在跟进:横店已搭建覆盖 12 国、7 种语言的制作网络,累计发行 35 部英文剧;美国微短剧月活两年间从 2600 万暴涨至 6600 万,2026 年预计贡献约 15 亿美元收入。中国短剧出海,正从"卖剧"走向"卖产能"。
03
AI 短剧:把试错成本打到地板上的"新引擎"
AI 导演+全球分发:一人剧组的想象力正在被兑现
如果说真人短剧解决的是"内容从哪来",AI 短剧回答的则是"怎么又快又便宜地来"。DataEye 数据:2025 年海外 AI 剧/漫剧市场规模约 1 亿美元,2026 年预计达 6.5 亿美元,一年增长 6 倍。2026 年一季度,海外短剧投流素材榜 TOP100 中,AI 剧与漫剧占比从 1 月的 2% 飙升至 3 月的 16%;海外 AI 短剧月产能更从 4 月的约 3000 部跃升至 3 万—4 万部,翻了十倍以上。
成本断崖:从 40 万到 2 万,降幅近百倍
《中国微短剧行业发展白皮书(2025)》显示,普通真人短剧单部制作成本约 40 万—70 万元;而九州文化创始人汪家城透露,AI 已把单部成本压缩到 2 万—3 万元,整体降幅达百倍。在北美市场,一部剧的成本从二三十万美元降到 1 万美元甚至更低。
单部制作成本对比:AI 重写了成本曲线
单位:万元人民币 | 真人口径取自行业白皮书,AI 口径为头部厂商披露均值
爆款已经出现:1200 倍的营收倍率
《波斯复仇记》
成本仅 3000 元的古风 AI 短剧,登陆海外平台 YourChannel 后 72 小时 GMV 达 50 万美元,营收倍率接近 1200 倍。
《愤怒的吸血鬼》
中文在线出品的奇幻 AI 漫剧,TikTok 上线 3 天播放量 2.3 亿,转投 Sereal+ 后付费率高达 22%。
需求侧同样被验证:调研显示 55% 的海外用户愿意为 AI 参与制作的短剧付费,49% 愿意为纯 AI 短剧付费;TikTok 2026 年一季度 AI 短剧总分成超 200 万美元,环比增长 300%。
巨头押注:真金白银砸向"AI 短剧工厂"
中文在线:转向主打 AI 短剧的 FlareFlow,一年注册用户超 3300 万,启动赴港上市,募资的 75% 将投向"AI 短剧工厂"。
点众科技:发布"双 10 亿全球 AIGC 共创计划",1.5 亿美元海外专项预算,对 S+ 级剧本、AI 仿真人剧高额保底。
昆仑万维:上线自研创作工具 SkyAnime,启动"百万美金·剧启 AI"全球创作扶持计划,双平台月活破 8000 万。
阅文集团:推出海外漫剧平台 ToonScroll,年内上线超千部作品;2025 年国内 AI 漫剧收入已破亿元、12 部播放量破亿。
字节跳动:依托 Fizzo 网文底座,推出 Melolo、MiniShorts、PineDrama 等平台,TikTok 以付费承制方式批量孵化 AI 短剧账号。
听花岛 × 掌玩:投入 10 亿打造"下一代 Netflix"计划,FlickReels 将 50% 以上毛利分给合作伙伴。
AI 最底层的商业逻辑,不是省钱,而是降低试错门槛:以前拍砸一部真人剧要赔几十上百万,所以大家只敢翻拍爆款;现在成本降百倍,狼人、吸血鬼、古堡复仇、末世求生……题材每拓宽一点,受众就扩大一圈。
04
硬币的另一面:热闹背后的五道坎
① 买量困局
短剧出海销售费用中投流占比高达 80%—90%;2025 年全行业广告投放素材量达 1395.7 万组,12 月单月超 200 万组。"增收不增利"仍是常态,中文在线 2025 年前三季销售费用同比激增 93.65%。
② 爆款率残酷
AI 短剧当前爆款率仅约 1/1000。产能过剩来得比爆发更快——国内一季度上线微短剧约 12.8 万部,其中 AI 微短剧占 95% 以上,日均超 1300 部涌向市场。
③ 内容同质化
"爽点公式"的机械复制叠加技术"恐怖谷效应",正在透支海外观众耐心。译制剧完播率、付费率双双下滑,市场已明确提出精品化诉求。
④ 强敌环伺
Netflix、迪士尼、亚马逊正以多种方式入局;印度、乌克兰、德国本土应用加速成长,海外产品已跻身收入榜 TOP50 中的 11 席。中国平台的九成份额不会永远稳固。
⑤ 合规收网
2026 年 4 月,AI 短剧、AI 漫剧备案新规正式落地;国内"微短剧+"行动计划、上海浦东出海基地(最高 50 万元奖励)、深圳全流程服务体系相继就位。野蛮生长的窗口正在关闭,规范化反而是头部玩家的利好。
05
2026 展望:四个关键词定胜负
本土化精品化AI 工业化生产IP 生态复利付费+免费双爆
海外约 70% 的市场仍在付费端,"付免双爆"的窗口期据判断至少还有 2 年。资本关注的指标已经从流量规模转向留存率与付费率;竞争落点集中于 IP 储备、产业链、原创能力与渠道。正如行业预判的那样——未来十年是内容全球化的十年,主力将是建立在 AI 生产力系统之上的 AI 短剧。
当"本土剧拿下近半份额、制作网络跨出国门",出海才真正从"搬运"走进"工业"。下一个赛点,是谁先在海外把内容、渠道、合规三条线拧成一股绳。
主要数据与观点来源:
DataEye 研究院《2025 年海外微短剧数据报告》及 2026 年度报告;Sensor Tower 2025 Q4 全球非游戏应用报告;Media Partners Asia(MPA);《中国微短剧行业发展白皮书(2025)》;中国网络视听协会;点点数据《2026 年中国短剧出海市场研究报告》;Appfigures;Apptopia;新华财经、中国报道、澎湃新闻·镜象娱乐、北京商报、中国青年报、四川网络广播电视台等公开报道。
不同机构统计口径存在差异,数据仅供参考。

